Kostenfrei & unverbindlich · DSGVO-konform · online oder vor Ort
Wohngebäudeversicherung
Schutz für dein Haus
Im kostenlosen Erstgespräch prüfen wir mit dir, was deine Wohngebäudeversicherung wirklich leistet. Als freie Versicherungsmakler: verständlich und ohne Vertriebsdruck.
Ohne Vorbereitung von deiner Seite · Bequem von zu Hause aus oder bei uns vor Ort
- Freie Versicherungsmakler mit Blick auf deinen bestehenden Vertrag
- Bedingungen gemeinsam lesen — Punkt für Punkt
- Begleitung im Schadensfall inklusive
Warum eine Wohngebäudeversicherung?
Dein Haus ist eine der größten Investitionen deines Lebens. Bei der Wohngebäudeversicherung geht es um das Gebäude selbst.
Ob dein Vertrag dann trägt, hängt an den Bedingungen. Genau die gehen wir im Erstgespräch mit dir durch.
- Gebäude oder Einrichtung — wir grenzen das mit dir ab
- Was zählt, steht in den Bedingungen — wir gehen sie mit dir durch
- Ein fester Ansprechpartner — auch im Schadensfall
Wobei wir dich unterstützen
Versicherungssumme prüfen
Wir sehen uns mit dir an, ob sie noch zum heutigen Wert deines Hauses passt.
Elementargefahren einordnen
Starkregen, Überschwemmung, Rückstau: Wir klären, was dein Vertrag dazu sagt.
Nebengebäude klären
Garage, Carport oder Gartenhaus gehen wir gemeinsam mit dir durch.
Im Schadensfall dranbleiben
Ein fester Ansprechpartner begleitet dich — auch wenn es ernst wird.
Für wen ist das sinnvoll?
Aus unserer Sicht ist die Wohngebäudeversicherung für jede Eigentümerin und jeden Eigentümer ein zentraler Baustein. Was zum Gebäude gehört und was zur Einrichtung, grenzen wir mit dir ab. Diese Punkte helfen dir bei der Einordnung.
Typische Situationen rund ums Haus:
- Du besitzt ein Haus oder eine Doppelhaushälfte.
- Du hast gerade gebaut oder ein Haus gekauft.
- Du vermietest eine Immobilie und trägst das Gebäuderisiko.
- Deine Bank verlangt eine Absicherung für die Baufinanzierung.
- Dein Vertrag ist alt und wurde lange nicht geprüft.
- Du hast am Haus an- oder umgebaut.
Auch mit bestehendem Vertrag lohnt sich ein Blick hinein. Häuser verändern sich, alte Verträge oft nicht.
Unsicher, ob deine Versicherungssumme noch zum Haus passt?
kostenfrei und unverbindlich · online oder vor Ort
Was abgesichert ist — und was nicht
Warum die Versicherungssumme zum Gebäudewert passen muss
Ist die Versicherungssumme deutlich niedriger als der tatsächliche Wert deines Hauses, spricht man von Unterversicherung. Nach dem Versicherungsvertragsgesetz zahlt der Versicherer dann nur anteilig — im Verhältnis der Versicherungssumme zum tatsächlichen Wert.
Deshalb lohnt sich ein Blick darauf, ob deine Versicherungssumme noch zum heutigen Wert deines Hauses passt. Das gilt besonders nach einem Anbau oder einer Sanierung.
Was dein Vertrag im Einzelnen regelt
Was konkret dazugehört, steht in deinen Versicherungsbedingungen. Genau diese Fragen klären wir gemeinsam mit dir.
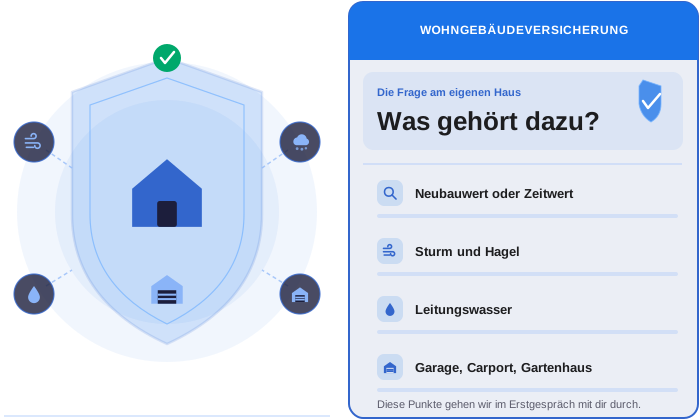
- Ist der Neubauwert oder der Zeitwert versichert?
- Prüf, ob Elementarschäden wie Starkregen eingeschlossen sind.
- Sind Sturm- und Hagelschäden Teil deines Vertrags?
- Wie ist Leitungswasser als Schadensursache geregelt?
- Welche Nebengebäude sind mitversichert — Garage, Carport, Gartenhaus?
- Welche Selbstbeteiligung ist vereinbart?
Nicht jeder Schaden gehört in diesen Vertrag. Manches fällt in eine andere Absicherung oder bleibt ungedeckt. Wir grenzen das mit dir sauber ab, bevor du unterschreibst.
Was eine Wohngebäudeversicherung typischerweise abdeckt
Für die Wohngebäudeversicherung gibt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) Musterbedingungen heraus. Sie sind zur freiwilligen Verwendung gedacht, abweichende Vereinbarungen sind ausdrücklich möglich. Maßgeblich bleibt deshalb der Wortlaut deines eigenen Vertrags.
In diesen Mustern zählen zu den versicherten Sachen das Gebäude, seine Gebäudebestandteile und sein Gebäudezubehör. Dazu kommen direkt angrenzende Terrassen auf dem Grundstück und weitere Grundstücksbestandteile. Welche das genau sind, legt jeder Vertrag selbst fest; das Muster lässt die Liste offen.
Photovoltaikanlagen samt fest verbundenem Stromspeicher nehmen die Muster ausdrücklich aus. Für ein Balkonkraftwerk gilt dieser Ausschluss dort nicht. Hast du eine Solaranlage auf dem Dach, frag nach, wie dein Vertrag damit umgeht. Die versicherbaren Gefahren ordnen die Muster in Gruppen:
Feuer
Die Gruppe reicht vom Brand über Blitzschlag und Explosion bis zum Anprall eines Fahrzeugs. Rauch- und Rußschäden sind dort ebenfalls genannt.
Leitungswasser
Erfasst ist Wasser, das bestimmungswidrig aus Wasserversorgung, Heizung oder Klimaanlage austritt. Hinzu kommen frostbedingte und sonstige Bruchschäden an Rohren im Gebäude.
Rohre im Garten
Auch Bruchschäden an Wasserzuleitungen oder Heizungsrohren außerhalb des Gebäudes können dazugehören, wenn du die Gefahr für sie trägst. Sie müssen dein Gebäude versorgen oder auf dem Grundstück liegen. Trifft nur eines davon zu, ist die Entschädigung auf einen vereinbarten Betrag begrenzt.
Sturm und Hagel
Die Muster setzen für Sturm eine Mindest-Windstärke voraus. Erfasst sind etwa Schäden, wenn Sturm oder Hagel Bäume oder Gebäudeteile auf dein Haus werfen.
Elementargefahren
Dazu zählen Überschwemmung, Rückstau, Erdbeben, Erdsenkung und Erdrutsch, außerdem Schneedruck, Lawinen und Vulkanausbruch. Versichern lässt sich diese Gruppe nach den Mustern nur zusammen mit mindestens einer anderen.
Kosten und Mietwert
Aufgeführt sind unter anderem Aufräumungs-, Abbruch- und Hotelkosten. Ist dir nach einem versicherten Schaden keine Nutzung deiner Wohnung zumutbar, auch nicht teilweise, gibt es den ortsüblichen Mietwert. Das gilt für selbst bewohnte Räume und zeitlich begrenzt.
Die Gruppen Feuer, Leitungswasser sowie Sturm und Hagel lassen sich nach den Mustern auch einzeln vereinbaren. Ein Vertrag muss also nicht jede Gefahr enthalten. Prüf im Versicherungsschein, welche Gruppen bei dir tatsächlich vereinbart sind.
Worauf es bei der Auswahl ankommt
Wir nennen hier bewusst keine Tarifnamen und keine Beiträge. Das gehört ins persönliche Gespräch und hängt an deinem Haus. Diese Kriterien helfen dir aber, Angebote sauber zu sortieren.
Versicherungssumme
Sie sollte zum tatsächlichen Wert deines Hauses passen, sonst drohen laut Versicherungsvertragsgesetz Abzüge im Schadensfall.
Elementarschäden
Prüf, ob Schäden durch Starkregen, Überschwemmung oder Rückstau eingeschlossen sind.
Sturm und Hagel
Kläre, welche Sturmschäden dein Vertrag abdeckt und was ausgeschlossen bleibt.
Leitungswasser
Frag nach, wie Rohrbrüche und Frostschäden an Leitungen behandelt werden.
Nebengebäude
Garage, Carport oder Gartenhaus gehören nicht automatisch dazu. Kläre das vorab.
Grobe Fahrlässigkeit
Frag nach, ob der Versicherer bei grober Fahrlässigkeit auf Kürzungen verzichtet.
Was bei Gebäudeverträgen oft vergessen wird
In unserer Beratung sehen wir immer wieder ähnliche Lücken in Gebäudeverträgen. Die folgenden Prüffragen helfen dir, deinen eigenen Vertrag gezielt durchzugehen.
Prüffragen an deinen Gebäudevertrag
- Anbau und Sanierung: Hast du wertsteigernde Umbauten nach Vertragsschluss unverzüglich gemeldet?
- Antragsangaben: Stimmen Größe, Ausbau und Ausstattung, mit denen die Versicherungssumme berechnet wurde?
- Solaranlage: Ist deine Photovoltaikanlage im Vertrag oder gesondert abgesichert?
- Rückstausicherung: Ist sie funktionsbereit, und sind die Abflussleitungen auf dem Grundstück frei?
- Frostschutz: Ist das Haus in der kalten Jahreszeit beheizt, oder sind leere Leitungen abgesperrt und entleert?
- Finanzierung: Hat deine Bank beim Versicherer ein Grundpfandrecht angemeldet, und was heißt das für eine Kündigung?
- Eigentümerwechsel: Hast du nach dem Hauskauf geprüft, welcher Vertrag des Verkäufers auf dich übergegangen ist?
Für keinen dieser Punkte brauchst du Fachwissen. Leg deinen Versicherungsschein beim Erstgespräch einfach dazu, den Rest machen wir gemeinsam.
Wovon der Beitrag fürs Haus abhängt
Beiträge nennen wir auf dieser Seite nicht. Sie hängen an deinem Haus und an dem, was du vereinbarst.
Für die gleitende Neuwertversicherung legen die Musterbedingungen die Berechnung offen. Grundlage sind die Versicherungssumme, ein Beitragssatz und ein Anpassungsfaktor. Multipliziert ergeben sie den Jahresbeitrag.
Nach den Mustern verändert sich der Anpassungsfaktor jeweils zum Jahresbeginn. Er folgt dem Baupreisindex für Wohngebäude und dem Tariflohnindex für das Baugewerbe des Statistischen Bundesamts. Wird der Schutz so an die Baukosten angepasst, verändert sich auch der Beitrag. Aus unserer Sicht verdienen bei Angeboten fürs Haus außerdem diese Punkte einen Blick:
- Angaben zum Haus: Größe, Ausbau und Ausstattung bestimmen nach den Mustern die Versicherungssumme.
- Versicherungswert: Neben dem gleitenden Neuwert kennen die Muster den gleitenden Zeitwert und den gemeinen Wert.
- Gefahrengruppen: Jede zusätzlich vereinbarte Gruppe erweitert den Vertrag. Frag nach, was sie kostet.
- Selbstbeteiligung: Nach den Mustern lässt sie sich individuell und je nach Gefahr unterschiedlich vereinbaren.
- Nutzung: Ein Gewerbebetrieb im Haus kann nach den Mustern eine anzeigepflichtige Gefahrerhöhung sein.
Begriffe rund ums Gebäude kurz erklärt
Gleitender Neuwert
Nach den Mustern der Betrag, um das Gebäude in gleicher Art und Güte neu herzustellen, gemessen am ortsüblichen Neubauwert. Der Schutz wird an die Entwicklung der Baukosten angepasst.
Bewertung in historischen Preisen
Die Muster drücken die Versicherungssumme in Preisen des Jahres 1914 aus, als „Wert 1914“. Damals schwankten die Baukosten kaum, das erleichtert den Vergleich. Ein jährlich aktualisierter Faktor rechnet den Wert auf heute hoch.
Unterversicherungsverzicht
Ermittelt der Versicherer die Summe aus deinen zutreffenden Antragsangaben, verzichtet er nach den Mustern grundsätzlich auf Kürzungen wegen Unterversicherung. Voraussetzung ist außerdem, dass der gleitende Neuwert vereinbart ist. Eine Ausnahme nennen die Muster für wertsteigernde Umbauten nach Vertragsschluss, die die Summe verändern. Meldest du solche Umbauten nicht unverzüglich, kann der Versicherer doch kürzen.
Bestandteil und Zubehör
Bestandteile sind nach den Mustern fest eingefügte Sachen, etwa eine individuell gefertigte, aufwendig eingepasste Einbauküche. Zubehör sind bewegliche Sachen im oder am Gebäude, die seiner Instandhaltung oder seinem Zweck dienen. Ausdrücklich genannt sind etwa Müllboxen und Briefkastenanlagen.
Sicherheitsvorschriften
Die Muster nennen Pflichten vor einem Schaden, etwa Dächer und wasserführende Anlagen in ordnungsgemäßem Zustand zu halten. Verletzt du sie, kann der Versicherer unter weiteren Voraussetzungen kündigen und ganz oder teilweise leistungsfrei sein.
Realgläubiger
So bezeichnen die Muster Kreditgeber, die ihre Forderung über eine Grundschuld oder Hypothek im Grundbuch absichern. Ihre Interessen sind bei der Wohngebäudeversicherung laut diesen Erläuterungen gesetzlich geschützt.
Häufige Fragen zur Wohngebäudeversicherung
Worin unterscheidet sie sich von der Hausratversicherung?
Die Wohngebäude-Musterbedingungen versichern das Gebäude mit seinen Bestandteilen und seinem Zubehör. Möbel und andere Sachen deines Haushalts ordnen die Hausrat-Musterbedingungen dem Hausrat zu. Mehr dazu findest du auf unserer Seite zur Hausratversicherung.
Sind Starkregen und Rückstau automatisch mitversichert?
Welche Gefahren tatsächlich im Vertrag stehen, wird nach den Musterbedingungen vereinbart. Überschwemmung und Rückstau gehören dort zu den Elementargefahren. Diese Gruppe gibt es nur zusammen mit mindestens einer weiteren Gefahrengruppe.
Was passiert mit dem Vertrag, wenn ich ein Haus kaufe?
Verkauft der bisherige Versicherungsnehmer das Haus, tritt laut Versicherungsvertragsgesetz der Käufer an seine Stelle. Die Musterbedingungen knüpfen das an den Eigentumsübergang, bei Immobilien an die Eintragung im Grundbuch. Nach dem Gesetz darfst du sofort oder zum Periodenende kündigen: binnen eines Monats ab Erwerb, ohne Vertragskenntnis ab Kenntnis. Zudem verlangt es vom Verkäufer oder Käufer eine unverzügliche Anzeige des Verkaufs beim Versicherer. Fehlt sie, droht Leistungsfreiheit: bei Versicherungsfällen über einen Monat nach ihrem fälligen Zugang, wenn der Versicherer dich nicht versichert hätte.
Muss ich einen Umbau melden?
Nach den Musterbedingungen kann der Versicherer trotz Unterversicherungsverzicht kürzen, wenn wertsteigernde Umbauten nach Vertragsschluss die Versicherungssumme verändern. Voraussetzung ist, dass du sie nicht unverzüglich gemeldet hast. Fällt der Schaden laut den Musterbedingungen in dieselbe Versicherungsperiode wie der Umbau, gibt es keinen Abzug. Bauarbeiten, bei denen das Dach ganz oder teilweise entfernt wird, nennen die Muster zudem als mögliche Gefahrerhöhung.
Was gilt, wenn das Haus länger leer steht?
Die Musterbedingungen verlangen, nicht genutzte Gebäude zu jeder Jahreszeit genügend häufig zu kontrollieren. Wasserführende Anlagen sind dort abzusperren, zu entleeren und entleert zu halten. Wird das Gebäude oder sein überwiegender Teil nicht mehr genutzt, kann das eine anzeigepflichtige Gefahrerhöhung sein.
Wohngebäude in Südbaden: Starkregen, Hochwasser, Rückstau
Für Rückstau setzen die Wohngebäude-Muster voraus, dass Witterungsniederschläge oder ein ausuferndes Gewässer ihn ausgelöst haben. Gemeint ist Wasser, das aus den gebäudeeigenen Ableitungsrohren ins Haus dringt. Zugleich verlangen die Muster, Rückstausicherungen in gefährdeten Räumen funktionsbereit zu halten.
Wie oft Unwetter im Land Schäden anrichten, zeigt unsere Datenseite Naturgefahren in Südbaden. Dort steht auch, wo du die Hochwasser- und Starkregenkarten für deinen Ort findest. Aus unserer Sicht gehört die Elementarfrage deshalb zu jedem Haus in der Region.
Für deinen Ort gibt es eigene Seiten, etwa für Freiburg, Emmendingen, Waldkirch, Denzlingen und Vörstetten. Den Überblick bietet unsere Seite Versicherungsmakler in Südbaden.
Bequem von zu Hause aus oder bei uns vor Ort · Kostenfrei und unverbindlich
Mehr zum Wohngebäude in unserem Blog
Einzelne Themen vertiefen wir in diesen Beiträgen aus unserem Blog. Jeder davon greift eine Frage auf, die in unserer Beratung oft auftaucht.
- Leistungsumfang: Was die Wohngebäudeversicherung im Einzelnen abdeckt
- Naturgefahren: Elementarschadenversicherung gegen Starkregen, Überschwemmung und Rückstau
- Hauskauf: Welche Versicherungen du nach dem Immobilienkauf zusätzlich brauchst
- Vermietung: Was eine vermietete Immobilie an Versicherungen braucht
So läuft die Beratung ab
1. Überblick
Wir sichten deinen bestehenden Vertrag und ordnen ihn ein.
2. Optimierung
Wir prüfen Lücken, Doppeltes und Preis-Leistung am Markt.
3. Betreuung
Ein Ansprechpartner, der dranbleibt — auch im Schadensfall.
Einen Überblick über alle Bereiche findest du auf unserer Seite Versicherungen im Überblick. Wenn du alle Verträge auf einmal prüfen lassen willst, starte den kostenlosen Versicherungscheck.
Deine Anfrage zur Wohngebäudeversicherung
Zwei Wege führen zu uns, beide ohne Vorbereitung von deiner Seite. Im Versicherungscheck schickst du uns deine Angaben online. Wir sehen uns deine Verträge an und melden uns mit dem Ergebnis. Im Erstgespräch klären wir deine Fragen direkt.
kostenfrei und unverbindlich · fester Ansprechpartner
Kostenfrei und unverbindlich: Lass uns über dein Haus sprechen.
Wir schauen uns deine Situation an und ordnen ein, was du wirklich brauchst. Ohne Vertriebsdruck und ohne Vorbereitung von deiner Seite.
Kostenloses Erstgespräch buchenkostenfrei und unverbindlich · online oder vor Ort
Was Kunden über unsere Beratung sagen
Unsere Kundinnen und Kunden bewerten uns bei Google mit 5,0 von 5 Sternen – bei 142 Bewertungen.
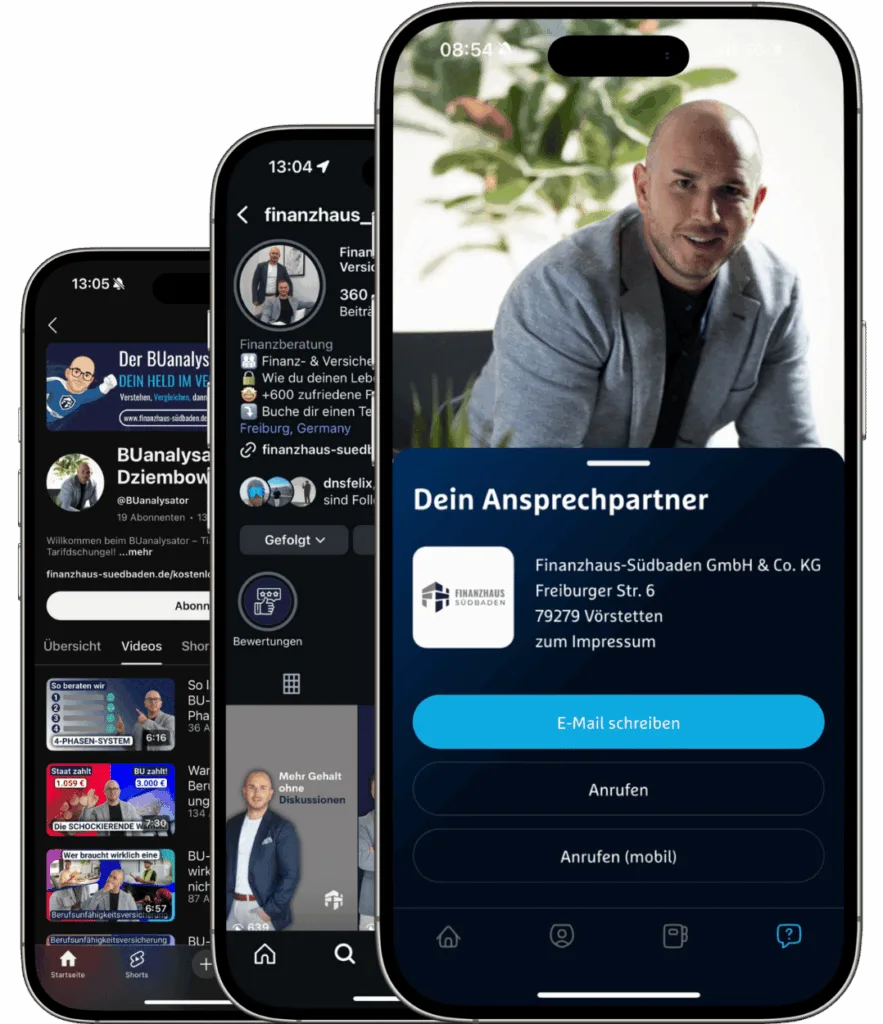
Finanzhaus-Südbaden: Wer wir sind – und wie wir beraten
Wir machen Versicherungen und Finanzen verständlich. Du bekommst klare Erklärungen, transparente Vergleiche und eine Empfehlung, die zu deinem Leben passt. Persönlich erreichbar, digital effizient – und immer auf deiner Seite.
Mehr erfahrenZahlen, Daten und Fakten über das Finanzhaus-Südbaden
Wir klären das kurz.
2 Minuten schreiben – wir übernehmen den Rest.