Kostenfrei & unverbindlich · DSGVO-konform · online oder vor Ort
Kfz-Versicherung
Pflichtschutz für dein Fahrzeug
Im kostenlosen Erstgespräch klären wir mit dir, was über die Pflicht hinaus in deine Kfz-Versicherung gehört. Als freie Versicherungsmakler: verständlich und ohne Vertriebsdruck.
Kostenfrei und unverbindlich · Bequem von zu Hause aus oder bei uns vor Ort

- Vergleich am Markt, als freie Versicherungsmakler
- Bedingungen gemeinsam lesen — Punkt für Punkt
- Hilfe im Schadensfall inklusive
Warum eine Kfz-Versicherung?
Wer ein Fahrzeug hält, kommt an der Kfz-Versicherung nicht vorbei. Die Frage ist deshalb nicht ob, sondern wie dein Vertrag aussieht.
Ob dein Vertrag im Ernstfall trägt, hängt an den Bedingungen. Genau die gehen wir im Erstgespräch mit dir durch.
- Über die Pflicht hinaus — was gehört in deinen Vertrag?
- Was zählt, steht in den Bedingungen — wir gehen sie mit dir durch
- Ein fester Ansprechpartner — auch im Schadensfall
Wobei wir dich unterstützen
Fahrer klären
Wer das Fahrzeug fahren darf, gehen wir mit dir Punkt für Punkt durch.
Kasko einordnen
Ob eine Kaskoversicherung zu deinem Fahrzeug passt, klären wir im Gespräch.
Nutzung im Blick
Fahrzeugwechsel, Ausland, berufliche Fahrten: Wir schauen genau hin.
Im Schadensfall dranbleiben
Ein fester Ansprechpartner begleitet dich — auch wenn es ernst wird.
Für wen ist das sinnvoll?
Aus unserer Sicht lohnt sich ein Blick auf die Kfz-Versicherung für jeden Halter. Ob dein bestehender Vertrag noch passt, hängt von deiner Situation ab. Diese Punkte helfen dir bei der Einordnung.
Typische Situationen rund ums Fahrzeug:
- Du hältst ein Fahrzeug mit Standort im Inland.
- Du kaufst gerade ein neues oder gebrauchtes Auto.
- Dein bestehender Vertrag wurde lange nicht geprüft.
- Du überlegst, ob ein Zusatzschutz zu deinem Fahrzeug passt.
- Du hast mehrere Fahrzeuge im Haushalt.
- Du nutzt dein Fahrzeug auch beruflich.
Auch mit bestehendem Vertrag lohnt sich ein Blick hinein. Lebenssituationen ändern sich, alte Verträge oft nicht.
Unsicher, ob deine Kfz-Versicherung noch zu deinem Fahrzeug passt?
kostenfrei und unverbindlich · online oder vor Ort
Was abgesichert ist — und was nicht
Wofür die Haftpflicht in deiner Kfz-Versicherung da ist
Das Pflichtversicherungsgesetz schreibt diesen Schutz vor. Der Halter eines Fahrzeugs mit regelmäßigem Standort im Inland muss eine Kfz-Haftpflichtversicherung abschließen und aufrechterhalten.
Das Versicherungsvertragsgesetz beschreibt die Aufgabe des Versicherers klar. Er stellt dich von berechtigten Ansprüchen Dritter frei. Unbegründete Ansprüche wehrt er ab.
Der zweite Teil ist in der Praxis genauso wichtig wie der erste. Auch eine unberechtigte Forderung kostet sonst Zeit, Nerven und Geld.
Was dein Vertrag im Einzelnen regelt
Was konkret dazugehört, steht in deinen Versicherungsbedingungen. Genau diese Fragen klären wir gemeinsam mit dir.
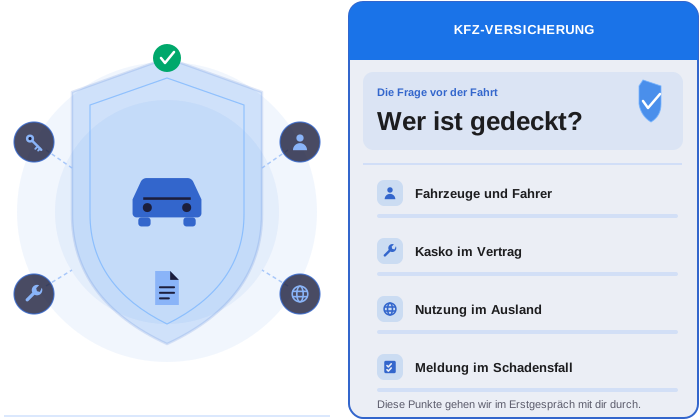
- Welche Fahrzeuge und welche Fahrer sind mitversichert?
- Ist eine Kaskoversicherung Teil deines Vertrags?
- Was gilt bei einem Fahrzeugwechsel während der Laufzeit?
- Wie ist die Nutzung im Ausland geregelt?
- Welche Selbstbeteiligung steht im Vertrag?
- Wie läuft die Schadensmeldung im Ernstfall ab?
Nicht jeder Schaden gehört in diesen Vertrag. Manches fällt in eine andere Absicherung oder bleibt ungedeckt. Wir grenzen das mit dir sauber ab, bevor du unterschreibst.
Welche Bausteine eine Kfz-Versicherung haben kann
Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) veröffentlicht Musterbedingungen für die Kfz-Versicherung. Sie sind unverbindlich, abweichende Vereinbarungen sind dort ausdrücklich zugelassen. Die Musterbedingungen teilen den Schutz in mehrere Bausteine auf:
- Kfz-Haftpflicht: für Schäden, die du mit deinem Fahrzeug anderen zufügst. Zum Gebrauch des Fahrzeugs zählt neben dem Fahren etwa auch das Ein- und Aussteigen.
- Teilkasko: für Schäden am eigenen Fahrzeug durch bestimmte Ereignisse. Genannt sind etwa Brand, Explosion, Entwendung, Sturm, Hagel, Blitzschlag, Überschwemmung und Glasbruch. Dazu kommt der Zusammenstoß des fahrenden Fahrzeugs mit Haarwild.
- Vollkasko: die Ereignisse der Teilkasko und zusätzlich Unfallschäden am eigenen Fahrzeug. Ebenfalls dazu gehören mut- oder böswillige Handlungen von Personen, die in keiner Weise zum Gebrauch des Fahrzeugs berechtigt sind.
- Fahrerschutz: eine Kfz-Unfallversicherung für den berechtigten Fahrer. Ihre Leistung richtet sich nach dem tatsächlich entstandenen Personenschaden.
Vorgeschrieben ist davon nur ein Teil. Das Pflichtversicherungsgesetz verlangt vom Halter die Haftpflichtversicherung, eine Kaskoversicherung verlangt es nicht.
Worauf es bei der Auswahl ankommt
Wir nennen hier bewusst keine Tarifnamen und keine Beiträge. Das gehört ins persönliche Gespräch und hängt an deiner Situation. Diese Kriterien helfen dir aber, Angebote sauber zu sortieren.
Deckungssumme
Sie legt fest, bis zu welcher Höhe dein Vertrag einsteht. Prüf, ob die vereinbarte Höhe zu deinem Fahrzeug passt.
Kaskoversicherung
Prüf, ob eine Kaskoversicherung für dein Fahrzeug sinnvoll ist. Das klären wir gemeinsam im persönlichen Gespräch.
Mitversicherte Fahrer
Kläre, wer das Fahrzeug fahren darf und namentlich im Vertrag mitversichert ist.
Nutzung und Fahrzeugwechsel
Ändert sich Nutzung oder Fahrzeug, wirkt sich das auf den Vertrag aus. Melde Änderungen zeitnah.
Selbstbeteiligung
Kläre, welcher Eigenanteil vereinbart ist. Das gehört zur Entscheidung dazu, nicht nur der Beitrag.
Ablauf im Schadensfall
Wie meldest du einen Schaden, und wer begleitet dich dabei? Das zeigt sich erst, wenn es ernst wird.
Was man leicht übersieht: Fragen an deine Kfz-Versicherung
Aus unserer Beratung wissen wir, dass sich manche Lücke erst im Schadensfall zeigt. Deshalb lohnt sich der Blick vorher. Die folgenden Fragen helfen dir dabei.
Ein Punkt betrifft die grobe Fahrlässigkeit in der Kaskoversicherung. Führst du den Versicherungsfall grob fahrlässig herbei, darf der Versicherer laut Versicherungsvertragsgesetz seine Leistung nach der Schwere deines Verschuldens kürzen. Die Musterbedingungen des GDV sehen diese Kürzung für die Kasko ebenfalls vor. Prüf deshalb, ob dein Vertrag auf diesen Einwand ganz oder teilweise verzichtet.
Prüffragen an deinen Kfz-Vertrag
- Fahrerkreis: Stimmt der Kreis der Fahrer im Vertrag mit denen überein, die wirklich fahren?
- Tierschäden: Reicht dein Teilkaskoschutz über Haarwild hinaus, etwa bei Zusammenstößen mit anderen Tieren?
- Marderbiss: Sind Kabelschäden durch Marderbisse und mögliche Folgeschäden in deinem Vertrag geregelt?
- Rabattschutz: Ist ein Rabattschutz vereinbart, und was bedeutet er bei einem späteren Wechsel?
- Werkstatt: Legt dein Tarif fest, in welcher Werkstatt ein Kaskoschaden repariert wird?
- Schutzbrief: Hast du schon einen Schutzbrief, etwa über einen Automobilclub, der sich mit dem Vertrag doppelt?
- Rabattbedingungen: Kannst du Vorgaben etwa zur Garage oder zur Jahresfahrleistung dauerhaft einhalten?
Gerade beim letzten Punkt warnt die Verbraucherzentrale vor Folgen. Wird etwa eine vereinbarte Kilometergrenze überschritten, können Vertragsstrafen die Ersparnis ins Gegenteil verkehren. Sie rät, Nachlässe nur zu nutzen, wenn du die Voraussetzungen dauerhaft erfüllen kannst.
Wovon der Beitrag deiner Kfz-Versicherung abhängt
Beispielrechnungen findest du hier bewusst nicht. Welche Merkmale hinter einem Beitrag stehen, kannst du aber vorab kennen. Die Verbraucherzentrale nennt als wichtigste Tarifmerkmale diese Punkte:
- Obergrenze: die Deckungssumme, also wie viel die Versicherung bei einem Schaden höchstens zahlt.
- Regionalklasse: wo du wohnst.
- Typklasse: welches Fahrzeug du fährst.
- Berufsgruppe: für manche Berufe gibt es besondere Tarife.
- Schadenfreiheitsklasse (SF-Klasse): wie viele Jahre dein letzter über die Versicherung abgewickelter Unfall zurückliegt.
Daneben nennt die Verbraucherzentrale weitere Merkmale wie Motorleistung, jährliche Fahrleistung und Fahrzeugalter. Auch wer fährt und wie alt diese Personen sind, kann eine Rolle spielen. Dasselbe gilt für private oder berufliche Nutzung und für einen Stellplatz in der Garage. In der Kaskoversicherung kommt nach ihrer Darstellung eine Selbstbeteiligung in Betracht.
Die Musterbedingungen des GDV beschreiben, wie sich Typ- und Regionalklasse ändern können. Richtet sich dein Beitrag danach, prüft ein Treuhänder jedes Jahr den Schadenbedarf. Verglichen werden dein Fahrzeugtyp mit allen Fahrzeugtypen und die Region, in der du als Halter wohnst, mit allen Regionen. Ändert sich dieses Verhältnis, kann das zu einer anderen Klasse führen, wirksam ab dem nächsten Versicherungsjahr.
Auch Änderungen bei dir wirken nach den Musterbedingungen auf den Beitrag. Ändert sich während der Laufzeit ein Merkmal zur Beitragsberechnung aus deinem Versicherungsschein, wird der Beitrag neu berechnet. Ziehst du als Halter um und ändert sich dadurch deine Regionalklasse, gilt die neue ab der Ummeldung.
Begriffe rund um die Kfz-Versicherung kurz erklärt
Im Versicherungsschein und in den Bedingungen stehen einige Fachbegriffe. So sind sie in den Musterbedingungen gemeint.
SF-Klasse
Nach den Musterbedingungen richtet sich die Einstufung in Haftpflicht und Vollkasko nach deinem Schadenverlauf. Aus der SF-Klasse ergibt sich dein Beitragssatz. Verläuft ein Kalenderjahr schadenbelastet, wird der Vertrag zurückgestuft.
Typklasse
Nach den Musterbedingungen hängt die Typklasse am Schadenbedarf deines Fahrzeugtyps. Welcher Typklasse dein Fahrzeug zu Vertragsbeginn zugeordnet war, zeigt dein Versicherungsschein.
Regionalklasse
Nach den Musterbedingungen hängt sie am Wohnsitz des Halters. Maßgeblich ist der Wohnsitz, den die Zulassungsbehörde dem Versicherer mitteilt. Auch hier zeigt der Versicherungsschein die Einstufung zu Vertragsbeginn.
Selbstbeteiligung
In der Kasko wird eine vereinbarte Selbstbeteiligung nach den Musterbedingungen bei jedem Schadenereignis von der Entschädigung abgezogen. Ob du eine hast und in welcher Höhe, steht in deinem Versicherungsschein.
Haarwild
Die Musterbedingungen meinen damit Haarwild im Sinne des Bundesjagdgesetzes, etwa Reh oder Wildschwein. Ob dein Tarif auch andere Tiere einschließt, steht in deinen Bedingungen.
Berechtigter Fahrer
Nach den Musterbedingungen ist das, wer das Fahrzeug mit Wissen und Willen des Verfügungsberechtigten lenkt. Auf diese Person bezieht sich etwa die Fahrerschutzversicherung.

So läuft die Beratung ab
1. Überblick
Wir sichten deinen bestehenden Vertrag und ordnen ihn ein.
2. Optimierung
Wir prüfen Lücken, Doppeltes und Preis-Leistung am Markt.
3. Betreuung
Ein Ansprechpartner, der dranbleibt — auch im Schadensfall.
Einen Überblick über alle Bereiche findest du auf unserer Seite Versicherungen im Überblick. Wenn du alle Verträge auf einmal prüfen lassen willst, starte den kostenlosen Versicherungscheck.
Häufige Fragen zur Kfz-Versicherung
Brauche ich zusätzlich eine Kaskoversicherung?
Vorgeschrieben ist sie nicht: Das Pflichtversicherungsgesetz verlangt vom Halter nur eine Haftpflichtversicherung. Die Verbraucherzentrale nennt die Kasko freiwillig und empfiehlt eine Vollkasko etwa für teure Neuwagen sowie für finanzierte oder geleaste Fahrzeuge. Was davon für dein Fahrzeug sinnvoll ist, besprechen wir mit dir.
Was gilt bei einem Wildunfall?
Nach den Musterbedingungen gehört der Zusammenstoß des fahrenden Fahrzeugs mit Haarwild zur Teilkasko. Laut Verbraucherzentrale schließen manche Tarife auch andere Tiere ein. Sie weist außerdem darauf hin, dass du die zuständige Försterei benachrichtigen musst, oft übernimmt das die Polizei.
Zahlt die Kfz-Haftpflicht auch bei grober Fahrlässigkeit?
Laut Verbraucherzentrale kann der Haftpflichtversicherer die Zahlung selbst bei grober Fahrlässigkeit des Unfallverursachers nicht verweigern. Bei Fahrt ohne Fahrerlaubnis auf öffentlichen Wegen oder alkoholbedingter Fahruntüchtigkeit begrenzt die Kfz-Pflichtversicherungsverordnung den Rückgriff auf 5.000 Euro je Person. Laut Verordnung trifft er dich als Versicherungsnehmer, Halter oder Eigentümer nur bei selbst begangenem oder schuldhaft ermöglichtem Verstoß. Für Schäden, die du vorsätzlich und widerrechtlich herbeiführst, besteht nach den Musterbedingungen kein Schutz.
Gilt meine Haftpflicht auch, wenn jemand anderes fährt?
Das Pflichtversicherungsgesetz verpflichtet den Halter zu einer Haftpflichtversicherung für sich, den Eigentümer und den Fahrer. Laut Verbraucherzentrale bist du als Halter dafür verantwortlich, dass sie für jeden gilt, der mit dem Fahrzeug fährt. Welche Vorgaben dein Tarif zum Fahrerkreis macht, steht in deinem Vertrag.
Wann kann ich meine Kfz-Versicherung kündigen?
Laut Verbraucherzentrale muss die Kündigung in der Regel spätestens einen Monat vor Ablauf des Versicherungsjahres beim Versicherer ankommen. Wann dein Versicherungsjahr endet, solltest du nach ihrem Rat in deiner Police nachsehen. Daneben nennt sie besondere Anlässe, etwa einen Schadenfall oder einen steigenden Beitrag.
Wer ist über die Fahrerschutzversicherung abgesichert?
Nach den Musterbedingungen ist das der berechtigte Fahrer. Abgedeckt sind seine Personenschäden, wenn er beim Lenken des Fahrzeugs durch einen Unfall verletzt oder getötet wird. Das Ein- und Aussteigen zählt dort ausdrücklich nicht zum Lenken.
Mehr zum Thema in unserem Blog
Einige Fragen rund ums Auto haben wir ausführlicher aufgeschrieben. Hier findest du die passenden Beiträge.
- Kündigen und wechseln: was der Stichtag 30. November für deine Kfz-Versicherung bedeutet
- Schadenfreiheitsrabatt: wie du deine Schadenfreiheitsklasse beim Wechsel überträgst
- Pflicht und Kür: welche Versicherungen du wirklich brauchst
- Doppelversicherung: wie du eine Doppelversicherung erkennst und vermeidest
- Regelmäßig prüfen: was ein jährlicher Versicherungscheck leisten kann
Deine Anfrage zur Kfz-Versicherung
Zwei Wege führen zu uns, beide ohne Vorbereitung von deiner Seite. Im Versicherungscheck schickst du uns deine Angaben online. Wir sehen uns deine Verträge an und melden uns mit dem Ergebnis. Im Erstgespräch klären wir deine Fragen direkt.
kostenfrei und unverbindlich · fester Ansprechpartner
Lass uns sprechen. Kostenfrei und unverbindlich.
Wir schauen uns deine Situation an und ordnen ein, was du wirklich brauchst. Ohne Vertriebsdruck und ohne Vorbereitung von deiner Seite.
Kostenloses Erstgespräch buchenkostenfrei und unverbindlich · online oder vor Ort
Was Kunden über unsere Beratung sagen
Unsere Kundinnen und Kunden bewerten uns bei Google mit 5,0 von 5 Sternen – bei 142 Bewertungen.
Finanzhaus-Südbaden: Wer wir sind – und wie wir beraten
Wir machen Versicherungen und Finanzen verständlich. Du bekommst klare Erklärungen, transparente Vergleiche und eine Empfehlung, die zu deinem Leben passt. Persönlich erreichbar, digital effizient – und immer auf deiner Seite.
Mehr erfahrenZahlen, Daten und Fakten über das Finanzhaus-Südbaden
Wir klären das kurz.
2 Minuten schreiben – wir übernehmen den Rest.