Kostenfrei & unverbindlich · DSGVO-konform · online oder vor Ort
Berufsunfähigkeitsversicherung
Schutz für deine Arbeitskraft
Hier bekommst du einen kurzen Überblick zur Berufsunfähigkeitsversicherung. Im kostenlosen Erstgespräch ordnen wir deine Ausgangslage ein.
Bequem von zu Hause aus oder bei uns vor Ort · fester Ansprechpartner
- Einordnung als freie Versicherungsmakler, ohne Tarifdruck
- Klar erklärt statt Fachchinesisch
- Direkter Weg zur ausführlichen BU-Beratung
Warum eine Berufsunfähigkeitsversicherung?
Deine Arbeitskraft ist oft dein wichtigstes Kapital. Die Berufsunfähigkeitsversicherung sichert genau das ab, wenn du deinen Beruf nicht mehr ausüben kannst.
Worauf es dabei ankommt, ordnen wir für dich ein. Diese Seite ist der kurze Einstieg, die Tiefe kommt im Gespräch.
- Deine Arbeitskraft ist oft dein wichtigstes Kapital
- Was als Berufsunfähigkeit gilt — das legt das Gesetz fest
- Ein fester Ansprechpartner — vom ersten Gespräch an
Wobei wir dich unterstützen
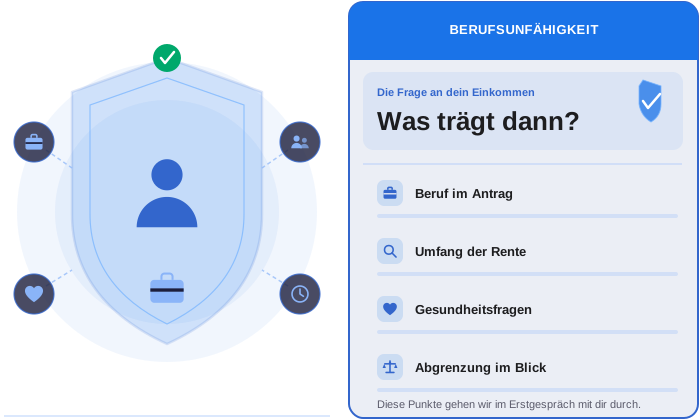
Berufsbild beschreiben
Wie du deine Tätigkeit im Antrag beschreibst, gehen wir mit dir durch.
Umfang einordnen
Wie weit dein Einkommen im Ernstfall tragen soll, klären wir im Gespräch.
Gesundheitsfragen vorbereiten
Dafür nehmen wir uns gemeinsam Zeit — sorgfältig statt schnell.
Abgrenzung im Blick
Erwerbsminderung und Dienstunfähigkeit folgen eigenen Regeln.
Für wen ist das sinnvoll?
Eine Berufsunfähigkeitsversicherung passt zu fast jeder beruflichen Situation. Diese Punkte helfen dir bei der ersten Einordnung.
Typische berufliche Situationen:
- Du lebst von dem Einkommen aus deiner beruflichen Tätigkeit.
- Du hast dafür noch keinen eigenen Vertrag.
- Du stehst am Anfang deiner Berufslaufbahn oder mittendrin.
- Du versorgst Partnerin, Partner oder Kinder mit.
Wie viel Schutz sinnvoll ist, hängt an deinem Beruf und deiner Lebenssituation. Genau das klären wir im persönlichen Gespräch.
Unsicher, ob deine Arbeitskraft ausreichend abgesichert ist?
kostenfrei und unverbindlich · online oder vor Ort
Was abgesichert ist — und was nicht
Die gesetzliche Definition
Das Versicherungsvertragsgesetz legt fest, was als Berufsunfähigkeit gilt. Berufsunfähig ist, wer seinen zuletzt ausgeübten Beruf nicht mehr ausüben kann.
Der Grund muss eine Krankheit, eine Körperverletzung oder ein Kräfteverfall sein. Der Kräfteverfall muss dabei über das altersentsprechende Maß hinausgehen.
Auch eine teilweise Einschränkung genügt, wenn sie voraussichtlich auf Dauer besteht. Maßstab ist dein Beruf so, wie er ohne gesundheitliche Beeinträchtigung ausgestaltet war.
Wichtig für die Abgrenzung
Berufsunfähigkeit ist nicht dasselbe wie Erwerbsminderung oder Dienstunfähigkeit. Diese Begriffe folgen eigenen Regeln und eigenen Trägern.
Verwechsle die Systeme nicht, wenn du Angebote vergleichst. Was dein eigener Vertrag im Detail regelt, sehen wir uns gemeinsam mit dir an.
Worauf es bei der Auswahl ankommt
Wir nennen hier bewusst keine Tarifnamen und keine Beiträge. Diese Kriterien helfen dir trotzdem, ein Angebot richtig einzuordnen.
Berufsbild im Antrag
Der Antrag beschreibt deine Tätigkeit so, wie du sie zuletzt ausgeübt hast. Ungenaue Angaben werden im Leistungsfall zum Problem.
Umfang der Rente
Die vereinbarte Rentenhöhe entscheidet, wie weit dein Einkommen im Ernstfall trägt. Das gehört ins persönliche Gespräch.
Gesundheitsfragen
Wie sorgfältig du Gesundheitsfragen beantwortest, entscheidet über den späteren Schutz. Dafür nimmst du dir am besten Zeit.
Was eine Berufsunfähigkeitsversicherung typischerweise abdeckt
Diese Seite ordnet ein, die persönliche Beratung folgt im Gespräch. Zuerst lohnt der Blick darauf, was das Gesetz dem Versicherer überhaupt aufgibt. Danach zeigen wir, warum die gesetzliche Rente grundsätzlich einen anderen Maßstab anlegt.
Was das Gesetz dem Versicherer aufgibt
Das Versicherungsvertragsgesetz verpflichtet den Versicherer, die vereinbarten Leistungen zu erbringen. Das gilt für eine Berufsunfähigkeit, die nach Beginn der Versicherung eingetreten ist.
Welche Leistungen das sind, legt also dein Vertrag fest. Eine bestimmte Rentenhöhe oder Laufzeit schreibt das Gesetz nicht vor.
In unserer Beratung geht es meist um eine monatliche Rente. Dazu kommt in unseren Gesprächen die Frage, ob im Leistungsfall auch deine Beiträge entfallen.
Was die gesetzliche Rente anders misst
Die gesetzliche Rentenversicherung arbeitet mit dem Begriff der Erwerbsminderung. Das Sechste Buch Sozialgesetzbuch misst sie an den üblichen Bedingungen des allgemeinen Arbeitsmarktes. Teilweise erwerbsgemindert ist danach, wer wegen Krankheit oder Behinderung auf nicht absehbare Zeit keine sechs Stunden täglich erwerbstätig sein kann.
Reicht es unter denselben Voraussetzungen nicht für drei Stunden, spricht dieses Gesetz von voller Erwerbsminderung. Das sind nur die Definitionen. Für eine Rente verlangt das Gesetz weitere Voraussetzungen, etwa Mindestzeiten mit Pflichtbeiträgen. Für Versicherte, die vor dem 2. Januar 1961 geboren sind, kennt das Gesetz zusätzlich eine Sonderregel bei Berufsunfähigkeit. Ob dir eine solche Rente zustehen würde, klärst du direkt mit der Deutschen Rentenversicherung.
Das Versicherungsvertragsgesetz setzt beim zuletzt ausgeübten Beruf an, das Sechste Buch Sozialgesetzbuch bei der Erwerbsminderung beim allgemeinen Arbeitsmarkt. Aus unserer Sicht ist genau dieser Unterschied der Kern jeder Einordnung. Ob dein Vertrag dich zusätzlich auf eine andere Tätigkeit verweisen darf, klären die häufigen Fragen weiter unten.
Was bei der BU oft vergessen wird
Aus unserer Erfahrung zeigen sich die Details eines Vertrags oft erst im Leistungsfall. Geh diese Fragen deshalb schon jetzt mit deinen Unterlagen durch. Die Antworten findest du im Antrag und in den Bedingungen.
Diese Fragen stellst du deinem Vertrag
- Berufsbeschreibung: Steht deine Tätigkeit im Antrag so, wie du sie tatsächlich ausübst?
- Gesundheitsangaben: Hast du jede Frage vollständig beantwortet, auch zu länger zurückliegenden Behandlungen?
- Verweisung: Darf der Versicherer dich laut Bedingungen auf eine andere Tätigkeit verweisen?
- Grad der Einschränkung: Ab welchem Grad der Berufsunfähigkeit sieht dein Vertrag Leistungen vor?
- Prognosezeitraum: Über welchen Zeitraum muss die Einschränkung nach deinen Bedingungen voraussichtlich bestehen?
- Laufzeit: Bis zu welchem Alter läuft der Schutz, und bis wann laufen die Leistungen?
- Nachversicherung: Kannst du die Rente bei bestimmten Anlässen ohne neue Gesundheitsprüfung erhöhen?
- Zahlungspause: Was passiert mit deinem Vertrag, wenn du die Beiträge eine Zeit lang nicht zahlen kannst?
Was das Gesetz bei den Gesundheitsfragen verlangt
Laut Versicherungsvertragsgesetz musst du die Umstände angeben, nach denen der Versicherer in Textform fragt. Gemeint sind Umstände, die du kennst und die für seine Entscheidung über den Vertrag erheblich sind.
Diese Pflicht reicht bis zur Abgabe deiner Vertragserklärung. Stellt der Versicherer danach, aber vor der Annahme weitere Fragen in Textform, gilt sie auch dafür. Welche Folgen ein Fehler haben kann, steht unten bei den häufigen Fragen.
Sorgfalt zahlt sich hier aus unserer Sicht mehr aus als Tempo. Wie du deine Gesundheitsdaten vorab ordnest, zeigt dir unser Artikel zur Risikovoranfrage weiter unten.
Wovon dein BU-Beitrag abhängt
Beiträge oder Beispielrechnungen nennen wir an dieser Stelle nicht. Jeder Beitrag entsteht aus deinen eigenen Angaben und dem gewählten Schutz. Diese Einflussgrößen helfen dir trotzdem beim Einordnen von Angeboten.
Beruf und Tätigkeit
Was du beruflich tust, fließt nach unserer Erfahrung stark in die Einstufung ein. Beschreibe deine Tätigkeit deshalb so genau wie möglich.
Eintrittsalter
Auch dein Alter beim Abschluss kann eine Rolle spielen. Frag, wie sich ein späterer Abschluss auswirken würde.
Vorerkrankungen
Angaben zu früheren Beschwerden können zu Zuschlägen oder Ausschlüssen führen. Eine anonyme Risikovoranfrage gibt dir dazu vorab eine Einschätzung.
Höhe der Rente
Soweit wir sehen, steigt der Beitrag mit der vereinbarten Rente. Plane die Höhe deshalb mit Blick auf dein tatsächliches Einkommen.
Laufzeit
Wie lange Schutz und Leistung laufen sollen, kann sich ebenfalls auswirken. Lass dir zeigen, was eine andere Laufzeit verändert.
Freizeit
Soweit wir sehen, fragen manche Anträge riskante Hobbys gesondert ab. Gib sie an, auch wenn sie dir harmlos vorkommen.
Wie diese Faktoren bei dir zusammenspielen, rechnen wir im Gespräch mit echten Angeboten durch. Erst dann lohnt sich ein Vergleich.
Begriffe kurz erklärt
Rund um die Berufsunfähigkeit fallen viele Fachwörter. Diese Begriffe solltest du aus unserer Sicht kennen, bevor du unterschreibst.
Verweisung
So nennen Fachleute die Möglichkeit, dich auf eine andere Tätigkeit zu verweisen. Ob dein Vertrag sie vorsieht, steht in den Bedingungen. Die gesetzlichen Grenzen findest du unten bei den häufigen Fragen.
Anerkenntnis
Nach einem Leistungsantrag muss der Versicherer bei Fälligkeit in Textform erklären, ob er seine Leistungspflicht anerkennt. So regelt es das Versicherungsvertragsgesetz. Diese Erklärung heißt Anerkenntnis.
Nachprüfung
Stellt der Versicherer fest, dass die Voraussetzungen seiner Leistungspflicht entfallen sind, muss er dir das in Textform darlegen. Erst dann kann er laut Versicherungsvertragsgesetz leistungsfrei werden, frühestens mit Ablauf des dritten Monats nach Zugang. In der Praxis heißt dieses Verfahren Nachprüfung.
Nachversicherung
Soweit wir sehen, erlauben manche Verträge, die Rente bei bestimmten Anlässen ohne neue Gesundheitsprüfung zu erhöhen. Welche Anlässe und Grenzen gelten, steht in den Bedingungen.
Risikovoranfrage
Eine Anfrage vor dem eigentlichen Antrag. Du erfährst, wie Versicherer deine Gesundheitsangaben einschätzen würden. Wie wir dabei vorgehen, steht unten bei den häufigen Fragen.
So läuft die Beratung ab
1. Überblick
Wir ordnen deine berufliche Ausgangslage gemeinsam mit dir ein.
2. Einordnung
Wir erklären die Kriterien klar und ohne Tarifdruck.
3. Betreuung
Ein Ansprechpartner, der dranbleibt — vom ersten Gespräch an.
Einen Überblick über alle Bereiche findest du auf unserer Seite Versicherungen im Überblick. Wie die BU-Beratung im Einzelnen abläuft, zeigt dir die ausführliche BU-Beratung.
Du willst tiefer einsteigen?
Diese Seite ist bewusst ein kurzer Einstieg in die Sparte. Für mehr Tiefe haben wir zwei eigene Seiten für dich.
Ausführliche BU-Beratung
Unsere Cluster-Hauptseite führt dich Schritt für Schritt durch den gesamten Beratungsprozess.
Zur ausführlichen BU-BeratungBU-Tarife im Vergleich
Hier vergleichen wir konkrete Tarife am Markt und ordnen sie für dich ein.
Zum TarifvergleichKostenloser BU-Check
Lass deinen bestehenden Schutz oder deine Ausgangslage kurz und kostenfrei prüfen.
Zum kostenlosen BU-CheckHäufige Fragen zur Berufsunfähigkeitsversicherung
Aus unserer Beratung kennen wir diese Fragen vor dem Abschluss besonders gut. Die Antworten ersetzen keinen Blick in deine eigenen Bedingungen.
Wann gilt man als berufsunfähig?
Das Versicherungsvertragsgesetz stellt auf deinen zuletzt ausgeübten Beruf ab, so wie er ohne gesundheitliche Beeinträchtigung ausgestaltet war. Berufsunfähig bist du danach, wenn du ihn ganz oder teilweise voraussichtlich auf Dauer nicht mehr ausüben kannst. Ursache muss eine Krankheit, eine Körperverletzung oder ein mehr als altersentsprechender Kräfteverfall sein. Was dein Vertrag darüber hinaus regelt, etwa einen Grad oder einen Zeitraum, steht in deinen Bedingungen.
Darf der Versicherer mich auf einen anderen Beruf verweisen?
Nur, wenn dein Vertrag das vorsieht. Das Versicherungsvertragsgesetz erlaubt, eine solche weitere Voraussetzung zu vereinbaren. Infrage kommt dann eine Tätigkeit, die du aufgrund deiner Ausbildung und Fähigkeiten übernehmen kannst, ob du sie schon ausübst oder nicht. Zudem muss sie deiner bisherigen Lebensstellung entsprechen. Ob deine Bedingungen darauf verzichten, prüfen wir gemeinsam mit dir.
Was passiert, wenn ich eine Gesundheitsfrage falsch beantworte?
Hast du vor Vertragsschluss eine Frage des Versicherers in Textform falsch oder gar nicht beantwortet, kann das Folgen haben. Ging es um einen dir bekannten, erheblichen Umstand, gibt das Versicherungsvertragsgesetz dem Versicherer Rechte. Dazu gehören ein Rücktritt, eine Kündigung oder eine Anpassung des Vertrags. Welche davon greifen, hängt unter anderem vom Grad deines Verschuldens ab. Diese Rechte hat er nur, wenn er dich in einer gesonderten Mitteilung in Textform auf die Folgen hingewiesen hat. Kannte er den Umstand oder die Unrichtigkeit deiner Angabe, sind sie ausgeschlossen.
Darf der Versicherer seine Anerkennung befristen?
Laut Versicherungsvertragsgesetz darf er sein Anerkenntnis nur einmal zeitlich begrenzen. Bis zum Ablauf dieser Frist ist es für ihn bindend. Wie es danach weitergeht, besprechen wir im Einzelfall mit dir.
Kann ich vorab klären, ob ich versicherbar bin?
Ja, mit einer anonymen Risikovoranfrage. Wir legen deine Gesundheitsangaben dabei Versicherern vor, ohne deinen Namen zu nennen. Mit den Rückmeldungen entscheidest du in Ruhe, ob und wo du einen Antrag stellst.
Mehr zur BU in unserem Blog
Diese Seite bleibt bewusst beim Überblick. Einzelne Themen vertiefen wir in diesen Artikeln.
Gesundheitsfragen im BU-Antrag
Was Versicherer im Antrag wissen wollen und wie du die Fragen sorgfältig beantwortest.
Zum Artikel über GesundheitsfragenAnonyme Risikovoranfrage
Wie du deine Gesundheitsdaten ordnest, bevor überhaupt ein Antrag gestellt wird.
Zum Artikel über die RisikovoranfrageBU für Beamte
Warum Dienstunfähigkeit und Berufsunfähigkeit für Beamtinnen und Beamte zwei verschiedene Dinge sind.
Zum Artikel über DienstunfähigkeitBU-Rente beantragen
Wie der Leistungsfall abläuft, vom ersten Antrag bis zur Entscheidung des Versicherers.
Zum Artikel über den LeistungsfallBU-Nachprüfung
Was der Versicherer nach einer Anerkennung noch prüfen darf und was nicht.
Zum Artikel über die NachprüfungDeine Anfrage zur Berufsunfähigkeitsversicherung
Zwei Wege führen zu uns, beide ohne Vorbereitung von deiner Seite. Im Versicherungscheck schickst du uns deine Angaben online. Wir sehen uns deine Verträge an und melden uns mit dem Ergebnis. Im Erstgespräch klären wir deine Fragen direkt.
kostenfrei und unverbindlich · fester Ansprechpartner
Lass uns über deine Arbeitskraft sprechen — kostenfrei und unverbindlich.
Wir schauen uns deine Situation an und ordnen ein, was du wirklich brauchst. Ohne Vertriebsdruck und ohne Vorbereitung von deiner Seite.
Kostenloses Erstgespräch buchenbequem von zu Hause aus oder bei uns vor Ort
Was Kunden über unsere Beratung sagen
Unsere Kundinnen und Kunden bewerten uns bei Google mit 5,0 von 5 Sternen – bei 142 Bewertungen.
Finanzhaus-Südbaden: Wer wir sind – und wie wir beraten
Wir machen Versicherungen und Finanzen verständlich. Du bekommst klare Erklärungen, transparente Vergleiche und eine Empfehlung, die zu deinem Leben passt. Persönlich erreichbar, digital effizient – und immer auf deiner Seite.
Mehr erfahrenZahlen, Daten und Fakten über das Finanzhaus-Südbaden
Wir klären das kurz.
2 Minuten schreiben – wir übernehmen den Rest.