Kostenfrei & unverbindlich · DSGVO-konform · online oder vor Ort
Unfallversicherung
Schutz, wenn ein Unfall dein Leben verändert
Im kostenlosen Erstgespräch zeigen wir dir, worauf es bei der Unfallversicherung ankommt. Als freie Versicherungsmakler: verständlich und ohne Vertriebsdruck.
Kostenfrei und unverbindlich · Bequem von zu Hause aus oder bei uns vor Ort

- Marktüberblick für dich, als freie Versicherungsmakler
- Bedingungen gemeinsam lesen — Punkt für Punkt
- Begleitung im Schadensfall inklusive

Warum eine Unfallversicherung?
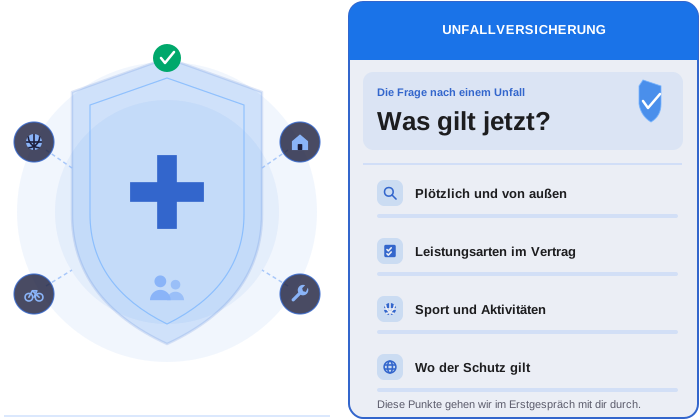
Ein Unfall kann dein Leben in Sekunden verändern — beim Sport, im Haushalt oder unterwegs. Für genau diesen Fall ist die Unfallversicherung gedacht.
Was dein Vertrag dann leistet, hängt an den Bedingungen. Genau die gehen wir im Erstgespräch mit dir durch.
- Ein Unfall verändert vieles — beim Sport, im Haushalt, unterwegs
- Was als Unfall gilt — das legt das Gesetz fest
- Ein fester Ansprechpartner — auch im Schadensfall
Wobei wir dich unterstützen
Leistungsarten einordnen
Invalidität, Reha-Maßnahmen, Todesfall: Wir gehen sie mit dir durch.
Mitversicherte klären
Ob nur du oder die ganze Familie abgesichert ist, prüfen wir gemeinsam.
Sport und Hobbys prüfen
Manche Verträge grenzen Sportarten aus. Wir schauen genau hin.
Abgrenzung im Blick
Die Grenze zur gesetzlichen Unfallversicherung klären wir mit dir im Gespräch.
Für wen ist das sinnvoll?
Aus unserer Sicht ist eine Unfallversicherung für viele Lebenssituationen sinnvoll. Ob sie zu dir passt, hängt von deinem Alltag und deinen Aktivitäten ab. Diese Punkte helfen dir bei der Einordnung.
Typische Situationen aus dem Alltag:
- Du bist sportlich aktiv, auch in der Freizeit.
- Du hast Kinder, die in Schule und Freizeit unterwegs sind.
- Du bist selbständig und möchtest die Abgrenzung zur gesetzlichen Unfallversicherung klären.
- Du fährst Fahrrad, Motorrad oder bist oft im Straßenverkehr unterwegs.
- Du bist im Haushalt oder ehrenamtlich aktiv.
- Du möchtest vorsorgen, falls ein Unfall dein Leben verändert.

Auch mit bestehendem Vertrag lohnt sich ein Blick hinein. Lebenssituationen ändern sich, alte Verträge oft nicht.
Unsicher, ob eine Unfallversicherung zu deinem Alltag passt?
kostenfrei und unverbindlich · online oder vor Ort
Was abgesichert ist — und was nicht
Was das Gesetz unter einem Unfall versteht
Das Versicherungsvertragsgesetz legt genau fest, wann ein Unfall im Sinn der Versicherung vorliegt. Vier Merkmale müssen zusammenkommen: plötzlich, von außen, unfreiwillig und mit einer Gesundheitsschädigung.
Plötzlich heißt: Das Ereignis passiert in kurzer Zeit, nicht schleichend. Von außen heißt: Die Ursache liegt nicht allein in deinem Körper. Unfreiwillig heißt: Du wolltest die Verletzung nicht.
Das Gesetz vermutet die Unfreiwilligkeit sogar, bis jemand das Gegenteil beweist.
Was dein Vertrag im Einzelnen regelt
Was konkret dazugehört, steht in deinen Versicherungsbedingungen. Genau diese Fragen klären wir gemeinsam mit dir.
- Welche Personen sind über den Vertrag abgesichert?
- Welche Leistungsarten sind eingeschlossen — etwa bei Invalidität oder Reha?
- Gilt der Schutz weltweit oder nur in bestimmten Regionen?
- Welche Sportarten oder Aktivitäten sind ausdrücklich mitversichert?
- Wie grenzt der Vertrag Krankheit von Unfall ab?
- Wie läuft die Meldung im Schadensfall ab?
Nicht jeder Unfall fällt automatisch unter diesen Vertrag. Die Abgrenzung zur gesetzlichen Unfallversicherung und zu anderen Verträgen ist nicht immer eindeutig. Diese Fragen klären wir im persönlichen Gespräch mit dir.
Welche Leistungen eine Unfallversicherung vorsehen kann
Was deine Unfallversicherung im Ernstfall zahlt, regeln die Bedingungen deines Vertrags. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) veröffentlicht dafür unverbindliche Musterbedingungen. Der Verband weist selbst darauf hin, dass abweichende Vereinbarungen möglich sind.
Nach diesen Musterbedingungen gelten nur die Leistungsarten und Summen, die in deinem Versicherungsschein stehen. Die Musterbedingungen beschreiben unter anderem diese Leistungsarten:
- Invaliditätsleistung: eine Einmalzahlung, wenn ein Unfall deine körperliche oder geistige Leistungsfähigkeit dauerhaft beeinträchtigt. Dafür gelten zusätzlich Fristen und eine ärztliche Feststellung.
- Unfallrente: monatliche Zahlung ab vereinbartem unfallbedingtem Invaliditätsgrad, binnen 15 Monaten nach dem Unfall eingetreten, ärztlich schriftlich festgestellt und geltend gemacht.
- Tagegeld: Geld für eine begrenzte Dauer, solange du unfallbedingt in deiner Arbeitsfähigkeit beeinträchtigt und in ärztlicher Behandlung bist.
- Krankenhaustagegeld: Geld je Tag einer unfallbedingten, medizinisch notwendigen vollstationären Heilbehandlung, zeitlich begrenzt; Aufenthalte mit Schwerpunkt Rehabilitation zählen nicht.
- Todesfallleistung: die vereinbarte Summe, wenn die versicherte Person innerhalb eines Jahres nach dem Unfall an dessen Folgen stirbt.
- Weitere Kosten: etwa für kosmetische Operationen oder für Such-, Bergungs- und Rettungseinsätze, jeweils mit eigenen Voraussetzungen.
Die Musterbedingungen kennen außerdem einen erweiterten Unfallbegriff. Danach gilt etwa auch als Unfall, wenn du dir durch erhöhte Kraftanstrengung ein Gelenk an Gliedmaßen oder Wirbelsäule verrenkst. Dasselbe gilt für gezerrte oder gerissene Muskeln, Sehnen, Bänder oder Kapseln an diesen Stellen. Meniskus und Bandscheiben erfasst diese Regel dort ausdrücklich nicht.
Begriffe rund um die Unfallversicherung kurz erklärt
In Bedingungen und Beratungsgesprächen begegnen dir einige Fachbegriffe. Diese solltest du einordnen können, bevor du einen Vertrag vergleichst.
Invalidität
Die Musterbedingungen meinen damit eine unfallbedingte, dauerhafte Beeinträchtigung der körperlichen oder geistigen Leistungsfähigkeit. Das Versicherungsvertragsgesetz knüpft die Invaliditätsleistung an dieselbe Beeinträchtigung. Dauerhaft heißt in beiden Fällen: voraussichtlich länger als drei Jahre und ohne zu erwartende Änderung.
Gliedertaxe
Nach den Musterbedingungen ist die Gliedertaxe eine Tabelle mit festen Invaliditätsgraden. Sie gilt für den Verlust oder die vollständige Funktionsunfähigkeit bestimmter Körperteile und Sinnesorgane. Bei teilweiser Beeinträchtigung zählt der entsprechende Teil des Werts. Die Werte dort sind ausdrücklich unverbindlich und können abweichend vereinbart werden.
Mitwirkung
Nach den Musterbedingungen leistet der Versicherer ausschließlich für Unfallfolgen, nicht für Krankheiten oder Gebrechen. Wirken diese an der Gesundheitsschädigung oder ihren Folgen mit, mindert sich je nach Leistungsart anteilig der Invaliditätsgrad oder die Leistung. Liegt der Mitwirkungsanteil unter 25 Prozent, unterbleibt die Minderung.
Progression
Die Verbraucherzentrale beschreibt Progression als Modell, um starke Beeinträchtigungen höher abzusichern. Dabei wird der festgestellte Invaliditätsgrad mit einem vorher vereinbarten Faktor multipliziert. Welcher Faktor gilt, steht in deinem Vertrag.
Versicherte Person
Nach den Musterbedingungen ist das jeder, für den du Schutz vereinbart hast. Das kannst du selbst sein oder eine andere Person. Vertragspartner des Versicherers bleibst du als Versicherungsnehmer.
Worauf es bei der Auswahl ankommt
Wir nennen hier bewusst keine Tarifnamen und keine Beiträge. Das gehört ins persönliche Gespräch und hängt an deiner Situation. Diese Kriterien helfen dir aber, Angebote sauber zu sortieren.
Leistungsarten
Kläre, welche Leistungsarten der Vertrag vorsieht. Das reicht von Invalidität über Reha-Maßnahmen bis zum Todesfall.
Mitversicherte Personen
Prüf, wer über den Vertrag abgesichert ist. Das kann nur dich betreffen oder die ganze Familie.
Sportarten und Aktivitäten
Manche Verträge grenzen bestimmte Sportarten oder Hobbys aus. Das lohnt einen genauen Blick vor Vertragsabschluss.
Geltungsbereich
Kläre, ob der Schutz weltweit gilt. Oder ob er auf bestimmte Länder begrenzt ist.
Abgrenzung zu anderen Verträgen
Die Abgrenzung zur gesetzlichen Unfallversicherung ist nicht immer eindeutig. Wir klären das gemeinsam mit dir im Gespräch.
Ablauf im Schadensfall
Wie meldest du einen Unfall, und wer begleitet dich dabei? Das zeigt sich erst, wenn es ernst wird.
Was man leicht übersieht: Fragen an deinen Unfallvertrag
Aus unserer Beratung kennen wir Punkte, die erst nach einem Unfall auffallen. Wir stellen sie bewusst als Fragen. Was für dich gilt, steht allein in deinen eigenen Bedingungen.
Aus unserer Sicht verdienen die Fristen für die Invaliditätsleistung besondere Aufmerksamkeit. Nach den Musterbedingungen muss die Invalidität binnen 15 Monaten nach dem Unfall eintreten und ärztlich schriftlich festgestellt sein. In derselben Frist musst du sie beim Versicherer geltend machen. Laut Verbraucherzentrale können die Fristen zwischen den Versicherern variieren.
Das Versicherungsvertragsgesetz nimmt dabei deinen Versicherer in die Pflicht. Zeigst du ihm einen Versicherungsfall an, muss er in Textform auf vertragliche Anspruchs- und Fälligkeitsvoraussetzungen und einzuhaltende Fristen hinweisen. Unterbleibt dieser Hinweis, kann er sich auf eine versäumte Frist nicht berufen.
Prüffragen an deinen Vertrag
- Vorerkrankungen: Wie geht dein Vertrag damit um, wenn eine Krankheit an den Unfallfolgen mitgewirkt hat?
- Gliedertaxe: Welche Invaliditätsgrade nennt dein Vertrag für einzelne Körperteile und Sinnesorgane?
- Seelische Folgen: Welche Regel trifft dein Vertrag für psychische Reaktionen nach einem Unfall?
- Infektionen: Unter welchen Voraussetzungen gehören Infektionen nach einer Verletzung zum Schutz?
- Bewusstseinsstörungen: Was gilt, wenn ein Unfall auf einen Anfall, einen Kreislaufaussetzer oder Alkohol zurückgeht?
- Beruf und Hobbys: Kennt dein Versicherer deinen aktuellen Beruf und deine riskanten Freizeitaktivitäten?
- Kindertarif: Was passiert, wenn ein mitversichertes Kind das Alter für den Kindertarif überschreitet?
Wovon der Beitrag deiner Unfallversicherung abhängt
Zahlen findest du in diesem Abschnitt bewusst keine. Aus unserer Sicht lässt sich ein Beitrag seriös erst nennen, wenn wir deine Situation kennen. Die Stellschrauben dahinter kannst du aber schon jetzt einordnen.
Die Verbraucherzentrale beschreibt, dass sich Tarifstufe und Beitrag nach dem zu versichernden Risiko richten. Als Beispiele nennt sie deinen Beruf und deine Hobbys. Ändert sich eines davon, musst du das dem Versicherer nach ihrer Darstellung unverzüglich mitteilen.
Auch die Musterbedingungen des GDV knüpfen die Höhe des Beitrags maßgeblich an Berufstätigkeit oder Beschäftigung. Grundlage ist dort das Berufsgruppenverzeichnis, das für deinen Vertrag gilt.
Nach den Musterbedingungen endet ein Kindertarif mit dem Versicherungsjahr, in dem das Kind ein festgelegtes Alter erreicht. Danach stellt der Versicherer auf den Erwachsenentarif um. Du wählst dann zwischen geringeren Summen zum bisherigen Beitrag und den bisherigen Summen zu einem höheren Beitrag. Wählst du nicht bis spätestens zwei Monate nach Beginn des neuen Versicherungsjahres, läuft der Vertrag mit reduzierten Summen weiter.
Weitere Stellschrauben besprechen wir mit dir im Gespräch. Diese gehören aus unserer Sicht dazu:
- Versicherungssumme: Nach den Musterbedingungen berechnet sich die Invaliditätsleistung aus dieser Summe und dem Invaliditätsgrad.
- Progression: Laut Verbraucherzentrale sichert sie vor allem starke Beeinträchtigungen höher ab und bedeutet höhere Beiträge.
- Dynamik: Laut Verbraucherzentrale steigen damit meist die Summen um einen vereinbarten festen Prozentsatz und entsprechend die Prämien.
- Zusätzliche Leistungsarten: Aus unserer Sicht gehört zu jeder Leistungsart die Frage, ob du sie wirklich brauchst.
- Mitversicherte Personen: Wer außer dir im Vertrag steht, besprechen wir gleich mit.

So läuft die Beratung ab
1. Überblick
Wir sichten deinen bestehenden Vertrag und ordnen ihn ein.
2. Optimierung
Wir prüfen Lücken, Doppeltes und Preis-Leistung am Markt.
3. Betreuung
Ein Ansprechpartner, der dranbleibt — auch im Schadensfall.
Einen Überblick über alle Bereiche findest du auf unserer Seite Versicherungen im Überblick. Wenn du alle Verträge auf einmal prüfen lassen willst, starte den kostenlosen Versicherungscheck.
Häufige Fragen zur Unfallversicherung
Bin ich über meinen Job nicht schon unfallversichert?
Das Sozialgesetzbuch versteht unter Arbeitsunfällen Unfälle von Versicherten infolge ihrer versicherten Tätigkeit. Auch der damit zusammenhängende unmittelbare Weg zur Arbeit und zurück zählt dazu. Für deine Freizeit gilt dieser Schutz laut Verbraucherzentrale nicht.
Hilft eine Unfallversicherung auch bei Krankheit?
Die Verbraucherzentrale stellt klar, dass die Unfallversicherung bei Folgen einer Krankheit nicht hilft. Auch nach den Musterbedingungen leistet der Versicherer ausschließlich für Unfallfolgen. Für Einkommensausfälle durch Krankheit nennt die Verbraucherzentrale andere Absicherungen, etwa die Berufsunfähigkeitsversicherung.
Was muss ich direkt nach einem Unfall tun?
Nach den Musterbedingungen musst du nach einem Unfall, der voraussichtlich zu einer Leistung führt, unverzüglich einen Arzt hinzuziehen. Du befolgst seine Anordnungen und unterrichtest deinen Versicherer. Behalte danach die Fristen deines Vertrags im Blick.
Wie schnell muss sich der Versicherer zu meinem Antrag äußern?
Nach deinem Leistungsantrag gibt das Versicherungsvertragsgesetz deinem Versicherer einen Monat ab Vorlage der Unterlagen, die er zur Beurteilung braucht. Bei einer Invaliditätsleistung sind es drei Monate. In dieser Zeit muss er in Textform erklären, ob und in welchem Umfang er seine Leistungspflicht anerkennt. Erkennt er sie an, wird die Leistung innerhalb von zwei Wochen fällig.
Kann ich andere Personen mitversichern, etwa meine Kinder?
Nach den Musterbedingungen kann versicherte Person jeder sein, für den du Schutz vereinbart hast. Sie regeln auch, wie ein Kindertarif später auf den Erwachsenentarif umgestellt wird. Wie das in deinem Vertrag aussieht, klären wir gemeinsam.
Gilt mein Schutz auch im Urlaub?
Nach den Musterbedingungen besteht der Schutz während der Vertragslaufzeit weltweit und rund um die Uhr. Die Verbraucherzentrale beschreibt die private Unfallversicherung ebenso: für Freizeit und Arbeit, mit weltweitem Schutz. Ob dein Vertrag das genauso regelt, steht in deinen Bedingungen.
Passende Artikel aus unserem Blog
Manche Fragen gehen über diese Seite hinaus. Diese Beiträge greifen angrenzende Themen auf.
- Familie absichern: welche Versicherungen für junge Familien wichtig sind
- Krankheit statt Unfall: wer eine Berufsunfähigkeitsversicherung braucht
- Grundfähigkeiten: wie eine Grundfähigkeitsversicherung funktioniert
- Jährlicher Blick: was beim jährlichen Versicherungscheck geprüft wird
Deine Anfrage zur Unfallversicherung
Zwei Wege führen zu uns, beide ohne Vorbereitung von deiner Seite. Im Versicherungscheck schickst du uns deine Angaben online. Wir sehen uns deine Verträge an und melden uns mit dem Ergebnis. Im Erstgespräch klären wir deine Fragen direkt.
kostenfrei und unverbindlich · fester Ansprechpartner
Lass uns sprechen. Kostenfrei und unverbindlich.
Wir schauen uns deine Situation an und ordnen ein, was du wirklich brauchst. Ohne Vertriebsdruck und ohne Vorbereitung von deiner Seite.
Kostenloses Erstgespräch buchenkostenfrei und unverbindlich · online oder vor Ort
Was Kunden über unsere Beratung sagen
Unsere Kundinnen und Kunden bewerten uns bei Google mit 5,0 von 5 Sternen – bei 142 Bewertungen.
Finanzhaus-Südbaden: Wer wir sind – und wie wir beraten
Wir machen Versicherungen und Finanzen verständlich. Du bekommst klare Erklärungen, transparente Vergleiche und eine Empfehlung, die zu deinem Leben passt. Persönlich erreichbar, digital effizient – und immer auf deiner Seite.
Mehr erfahrenZahlen, Daten und Fakten über das Finanzhaus-Südbaden
Wir klären das kurz.
2 Minuten schreiben – wir übernehmen den Rest.