Kostenfrei & unverbindlich · DSGVO-konform · online oder vor Ort
Hausratversicherung
Schutz für dein Zuhause
Im kostenlosen Erstgespräch prüfen wir mit dir, was deine Hausratversicherung wirklich leistet. Als freie Versicherungsmakler: verständlich und ohne Vertriebsdruck.
Bequem von zu Hause aus oder bei uns vor Ort · ohne Vorbereitung von deiner Seite
- Vergleich am Markt, als freie Versicherungsmakler
- Bedingungen gemeinsam lesen — Punkt für Punkt
- Hilfe im Schadensfall inklusive
Warum eine Hausratversicherung?
Ein Wasserschaden oder ein Einbruch kann dein Zuhause hart treffen. Für dieses Risiko ist die Hausratversicherung gedacht.
Ob dein Vertrag dann trägt, hängt an den Bedingungen. Genau die gehen wir im Erstgespräch mit dir durch.
- Welche Gefahren eingeschlossen sind — das steht in deinem Vertrag
- Was zählt, steht in den Bedingungen — wir gehen sie mit dir durch
- Ein fester Ansprechpartner — auch im Schadensfall
Wobei wir dich unterstützen
Versicherungssumme einordnen
Wir prüfen mit dir, ob die vereinbarte Summe zu deinem Hausrat passt.
Wertsachen klären
Schmuck, Kunst oder Sammlungen gehen wir gesondert mit dir durch.
Gefahren im Detail
Feuer, Leitungswasser, Sturm, Einbruch: Wir schauen genau hin.
Im Schadensfall dranbleiben
Ein fester Ansprechpartner begleitet dich — auch wenn es ernst wird.
Für wen ist das sinnvoll?
Aus unserer Sicht ist die Hausratversicherung ein Basis-Baustein für die meisten Haushalte. Ob sie zu dir passt, hängt trotzdem von deiner Lebenssituation ab. Diese Punkte helfen dir bei der Einordnung.
Typische Situationen aus dem Alltag:
- Du ziehst in eine neue Wohnung oder ein neues Haus.
- Du lebst mit Partnerin, Partner oder Kindern zusammen.
- Du besitzt hochwertige Möbel, Technik oder Kleidung.
- Du wohnst in einer Gegend mit Einbruchsrisiko.
- Du hast Fahrräder oder Sportgeräte im Haushalt.
- Du bist Mieter oder Eigentümer deiner Wohnung.
Auch mit bestehendem Vertrag lohnt sich ein Blick hinein. Lebenssituationen ändern sich, alte Verträge oft nicht.
Unsicher, ob deine Hausratversicherung zu deinem Zuhause passt?
kostenfrei und unverbindlich · online oder vor Ort
Was abgesichert ist — und was nicht
Wofür eine Hausratversicherung da ist
Laut Versicherungsvertragsgesetz zählt der Betrag für eine gleichwertige Neuanschaffung, soweit nichts anderes vereinbart ist. Der Unterschied zwischen alt und neu wird dabei abgezogen.
Nach demselben Gesetz kürzt der Versicherer seine Leistung, wenn die Versicherungssumme deutlich niedriger ist als der Versicherungswert. Er zahlt dann nur im Verhältnis von Summe zu Wert.
Beide Punkte hängen an einer Zahl in deinem Vertrag. Genau die sehen wir uns im Erstgespräch gemeinsam an.
Was dein Vertrag im Einzelnen regelt
Was konkret dazugehört, steht in deinen Versicherungsbedingungen. Genau diese Fragen klären wir gemeinsam mit dir.
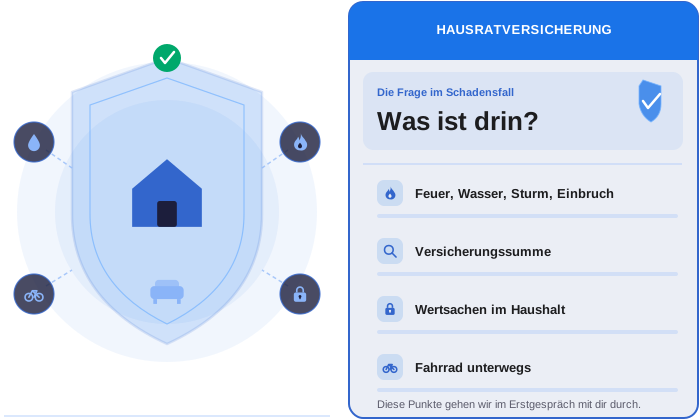
- Welche Gefahren sind eingeschlossen — Feuer, Leitungswasser, Sturm, Einbruch?
- Ist Fahrraddiebstahl auch außerhalb der Wohnung mitversichert?
- Wie ist die Versicherungssumme im Vertrag festgelegt?
- Sind Wertsachen wie Schmuck oder Kunst gesondert abgesichert?
- Gilt der Schutz auch bei vorübergehendem Leerstand?
- Welche Selbstbeteiligung ist vereinbart?
Nicht jeder Schaden an deinem Hausrat gehört automatisch in diesen Vertrag. Manches fällt in eine andere Absicherung oder bleibt ungedeckt. Wir grenzen das mit dir sauber ab, bevor du unterschreibst.
Was eine Hausratversicherung typischerweise abdeckt
Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) veröffentlicht Musterbedingungen für die Hausratversicherung. Sie sind ausdrücklich unverbindlich, jeder Versicherer darf davon abweichen. Am Ende zählt deshalb immer das Bedingungswerk deines eigenen Vertrags.
Als Hausrat gelten nach diesen Mustern alle Sachen, die deinem Haushalt zum privaten Gebrauch oder Verbrauch dienen. Wertsachen und Bargeld gehören dazu, für sie gelten aber besondere Voraussetzungen und Entschädigungsgrenzen. Nach den Musterbedingungen zählen Teile des Gebäudes selbst in der Regel nicht zum Hausrat. Die Gefahren fassen die Muster in Gruppen zusammen:
Brand und Blitz
Dazu zählen Brand, Blitzschlag, Überspannung durch Blitz und Explosion. Genannt sind dort auch Rauch-, Ruß- und Sengschäden.
Einbruch und Raub
Erfasst sind Einbruchdiebstahl, Raub und Vandalismus nach einem Einbruch. Schon der Versuch einer solchen Tat gehört dazu.
Leitungswasser
Gemeint ist Wasser, das bestimmungswidrig ausgetreten ist, etwa aus Rohren der Wasserversorgung oder der Heizung. Überschwemmung und Rückstau zählen hier nicht dazu.
Sturm und Hagel
Sturm ist eine wetterbedingte Luftbewegung ab einer festgelegten Mindest-Windstärke. Hagel ist fester Niederschlag in Form von Eiskörnern.
Elementargefahren
Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch. Diese weiteren Naturgefahren gehören nur dazu, wenn sie zusätzlich vereinbart sind.
Kosten nach einem Schaden
Aufgeführt sind etwa Aufräum-, Hotel- und Schlossänderungskosten. Ersetzt werden sie, wenn ein versicherter Schaden sie nötig gemacht hat und sie tatsächlich angefallen sind.
Die Musterbedingungen kennen außerdem eine Außenversicherung. Sie gilt für deine Sachen, solange sie nur vorübergehend außerhalb der Wohnung sind. Wie lange „vorübergehend“ dauern darf, lässt das Muster offen; das regelt dein Vertrag. Bei Einbruchdiebstahl müssen auch unterwegs die Merkmale eines Einbruchs erfüllt sein. Gegen Sturm, Hagel und weitere Naturgefahren greift der Schutz dort nur innerhalb von Gebäuden.
Worauf es bei der Auswahl ankommt
Wir nennen hier bewusst keine Tarifnamen und keine Beiträge. Das gehört ins persönliche Gespräch und hängt an deiner Situation. Diese Kriterien helfen dir aber, Angebote sauber zu sortieren.
Versicherungssumme
Sie bildet die Grundlage für die Erstattung im Schadensfall. Prüf, ob sie zu deinem tatsächlichen Hausrat passt.
Unterversicherung
Ist die vereinbarte Summe zu niedrig, wirkt sich das im Schadensfall aus. Kläre, wie hoch dein Vertrag angesetzt ist.
Wertsachen
Schmuck, Kunst oder Sammlungen brauchen oft eine gesonderte Regelung. Frag nach, wie dein Vertrag damit umgeht.
Elementarschäden
Hochwasser, Starkregen oder Erdrutsch gehören nicht automatisch dazu. Kläre, ob diese Gefahren eingeschlossen sind.
Fahrraddiebstahl
Nicht jeder Vertrag deckt einen Diebstahl außerhalb der eigenen vier Wände ab. Prüf, wie weit dein Schutz reicht.
Ablauf im Schadensfall
Wie meldest du einen Schaden, und wer begleitet dich dabei? Das zeigt sich erst, wenn es ernst wird.
Was beim Hausrat oft vergessen wird
Aus unserer Beratung kennen wir Punkte, die beim Abschluss leicht untergehen. Wir stellen sie bewusst als Fragen an deinen eigenen Vertrag, nicht als Aussage über alle Tarife.
Prüffragen an deinen Hausratvertrag
- Umzug: Hast du die neue Adresse und die neue Wohnfläche rechtzeitig gemeldet?
- Neuanschaffungen: Passt die Versicherungssumme noch, seit neue Möbel, Technik oder Kleidung dazugekommen sind?
- Fahrrad und E-Bike: Enthält dein Vertrag eine eigene Regel für Räder, die draußen abgestellt gestohlen werden?
- Schmuck und Bargeld: Welche Grenze gilt, wenn Wertsachen nicht in einem Wertschutzschrank liegen?
- Keller und Garage: Zählen Kellerabteil, Garage oder gemeinsamer Fahrradkeller zu deinem Versicherungsort?
- Längere Abwesenheit: Was gilt, wenn deine Wohnung länger unbewohnt und unbeaufsichtigt bleibt?
- Heizen im Winter: Kennst du die Regeln zum Beheizen und Kontrollieren der Wohnung in der kalten Jahreszeit?
- Kürzungsverzicht: Verzichtet dein Versicherer auf den Einwand der Unterversicherung, und unter welchen Bedingungen?
Du musst diese Fragen nicht allein beantworten. Bring deine Unterlagen ins Erstgespräch mit, dann gehen wir sie gemeinsam durch.
Wovon der Hausrat-Beitrag abhängt
Einen Beitrag nennen wir hier bewusst nicht, denn er hängt an deinem Haushalt und deinem Vertrag. Die Musterbedingungen zeigen aber, welche Größen dabei zählen.
Nach den Musterbedingungen ist die Versicherungssumme maßgeblich für die Höhe des Beitrags. Sie soll dem Versicherungswert entsprechen, also in der Regel dem Neuwert deines Hausrats. Passt der Versicherer die Summe an die Preisentwicklung an, ergibt sich daraus ein neuer Beitrag. Nach den Musterbedingungen entfällt die Anpassung, wenn du binnen eines Monats ab Zugang der Mitteilung darüber in Textform widersprichst.
Wie er den Beitrag im Einzelnen berechnet, lassen die Muster als Platzhalter offen. Aus unserer Sicht lohnt beim Vergleich von Angeboten außerdem der Blick auf diese Punkte:
- Berechnungsmodell: Der GDV veröffentlicht Muster für ein Versicherungssummenmodell und für ein Quadratmetermodell nach Wohnfläche.
- Wohnort: Nach den Mustern gelten ab Umzugsbeginn die Tarifbestimmungen am Ort der neuen Wohnung.
- Selbstbeteiligung: Die Muster lassen sie individuell vereinbaren, auch unterschiedlich je Gefahr.
- Zusatzbausteine: Elementargefahren und Fahrraddiebstahl sind in den Mustern eigene Vereinbarungen. Frag nach, was sie kosten.
Begriffe rund um den Hausrat kurz erklärt
Neuwert
Der Betrag, um Sachen gleicher Art und Güte in neuwertigem Zustand wiederzubeschaffen. Die Hausrat-Muster legen ihn als Versicherungswert fest.
Unterversicherung
Liegt die Versicherungssumme beim Schaden unter dem Versicherungswert, kann die Entschädigung nach den Mustern anteilig gekürzt werden. Anders als das Gesetz setzen sie dafür keine erhebliche Abweichung voraus.
Unterversicherungsverzicht
Mit diesem Verzicht kürzt der Versicherer nach den Mustern nicht wegen Unterversicherung. Im Quadratmetermodell hängt das an Bedingungen, etwa daran, dass die Wohnfläche beim Schaden der im Versicherungsschein entspricht.
Rückstau
Nach den Mustern dringt dabei Wasser aus den gebäudeeigenen Ableitungsrohren ins Haus. Ausgelöst haben müssen das Witterungsniederschläge wie Starkregen oder ein ausuferndes Gewässer.
Obliegenheiten
Die Muster verstehen darunter deine Verhaltenspflichten vor, während und nach einem Schaden. Wer sie verletzt, gefährdet seinen Versicherungsschutz.
Wertsachen
Dazu zählen die Muster Bargeld, Urkunden, Schmuck, Pelze, Kunstgegenstände und bestimmte Antiquitäten. Für sie gelten eigene Entschädigungsgrenzen.
Häufige Fragen zur Hausratversicherung
Bekomme ich den Neupreis oder nur den Zeitwert ersetzt?
Nach den Musterbedingungen des GDV gilt für Hausrat grundsätzlich der Neuwert als Versicherungswert. Nach den Musterbedingungen zählt für Sachen, die in deinem Haushalt nicht mehr zu verwenden sind, der erzielbare Verkaufspreis. Welche Regel dein Vertrag enthält, steht in deinen Bedingungen.
Was passiert, wenn ich einen Schaden grob fahrlässig verursache?
Führst du den Versicherungsfall grob fahrlässig herbei, darf der Versicherer laut Versicherungsvertragsgesetz seine Leistung kürzen. Wie stark er kürzt, richtet sich nach der Schwere deines Verschuldens. Führst du ihn vorsätzlich herbei, muss er nach demselben Gesetz gar nicht leisten. Ob dein Vertrag auf Kürzungen teilweise verzichtet, prüfen wir mit dir.
Was gilt bei einem Umzug?
Nach den Musterbedingungen geht der Schutz bei einem Wohnungswechsel auf die neue Wohnung über. Während des Umzugs gilt er in beiden Wohnungen, in der alten aber nur für eine begrenzte Zeit. Melden musst du den Wechsel spätestens bei Umzugsbeginn, samt neuer Wohnfläche. Für einen Umzug ins Ausland oder einen Doppelwohnsitz sehen die Muster eigene Regeln vor.
Ist mein Fahrrad gegen Diebstahl versichert?
Nach den Hausrat-Musterbedingungen ist ein Fahrrad etwa bei einem Einbruchdiebstahl aus der Wohnung erfasst. Für andere Diebstähle von Fahrrädern sieht der GDV eine eigene Klausel vor, die zusätzlich vereinbart wird. Sie verlangt unter anderem ein verkehrsübliches Schloss und eine unverzügliche Anzeige bei der Polizei.
Zahlt die Hausratversicherung, wenn Starkregen den Keller flutet?
Beim Leitungswasser nehmen die Musterbedingungen Schäden durch Witterungsniederschläge, Überschwemmung und Rückstau ausdrücklich aus. Für Überschwemmung und Rückstau sehen die Muster die Elementargefahren vor, die zusätzlich vereinbart werden. Ob dein Keller zum Versicherungsort zählt, klären wir anhand deiner Bedingungen.
Hausrat in Südbaden: Starkregen und Elementarschäden
Nach den Musterbedingungen liegt eine Überschwemmung auch vor, wenn Witterungsniederschläge das Grundstück deiner Wohnung mit erheblichen Mengen Oberflächenwasser überfluten. Ein Fluss in der Nähe ist dafür keine Voraussetzung.
Belegte Zahlen dazu findest du auf unserer Datenseite Unwetter und Naturgefahren in Südbaden. Sie zeigt Schäden in Baden-Württemberg und die Starkregenkarten für Freiburg. Aus unserer Sicht gehört die Frage nach den Elementargefahren deshalb in jedes Gespräch über Hausrat in der Region.
Du wohnst in Freiburg oder im Umland? Unsere Seiten für Freiburg, Emmendingen, Waldkirch, Denzlingen und Vörstetten zeigen, wie wir vor Ort arbeiten. Alle Orte stehen in der Übersicht Versicherungsmakler in Südbaden.
Kostenfrei und unverbindlich · Bequem von zu Hause aus oder bei uns vor Ort
Mehr zum Hausrat in unserem Blog
Du willst tiefer einsteigen? Diese Beiträge vertiefen einzelne Fragen rund um deinen Hausrat.
- Unterversicherung: Wie du eine Unterversicherung in der Hausratversicherung vermeidest
- Brand im Advent: Was die Hausratversicherung nach einem Adventskranz-Brand ersetzt
- Starkregen und Rückstau: Elementarschadenversicherung bei Starkregen, Überschwemmung und Rückstau
- Jährlicher Check: Was beim jährlichen Versicherungscheck geprüft wird
So läuft die Beratung ab
1. Überblick
Wir sichten deinen bestehenden Vertrag und ordnen ihn ein.
2. Optimierung
Wir prüfen Lücken, Doppeltes und Preis-Leistung am Markt.
3. Betreuung
Ein Ansprechpartner, der dranbleibt — auch im Schadensfall.
Einen Überblick über alle Bereiche findest du auf unserer Seite Versicherungen im Überblick. Wenn du alle Verträge auf einmal prüfen lassen willst, starte den kostenlosen Versicherungscheck.
Deine Anfrage zur Hausratversicherung
Zwei Wege führen zu uns, beide ohne Vorbereitung von deiner Seite. Im Versicherungscheck schickst du uns deine Angaben online. Wir sehen uns deine Verträge an und melden uns mit dem Ergebnis. Im Erstgespräch klären wir deine Fragen direkt.
kostenfrei und unverbindlich · fester Ansprechpartner
Kostenfrei und unverbindlich: Lass uns über deinen Hausrat sprechen.
Wir schauen uns deine Situation an und ordnen ein, was du wirklich brauchst. Ohne Vertriebsdruck und ohne Vorbereitung von deiner Seite.
Kostenloses Erstgespräch buchenkostenfrei und unverbindlich · online oder vor Ort
Was Kunden über unsere Beratung sagen
Unsere Kundinnen und Kunden bewerten uns bei Google mit 5,0 von 5 Sternen – bei 142 Bewertungen.
Finanzhaus-Südbaden: Wer wir sind – und wie wir beraten
Wir machen Versicherungen und Finanzen verständlich. Du bekommst klare Erklärungen, transparente Vergleiche und eine Empfehlung, die zu deinem Leben passt. Persönlich erreichbar, digital effizient – und immer auf deiner Seite.
Mehr erfahrenZahlen, Daten und Fakten über das Finanzhaus-Südbaden
Wir klären das kurz.
2 Minuten schreiben – wir übernehmen den Rest.