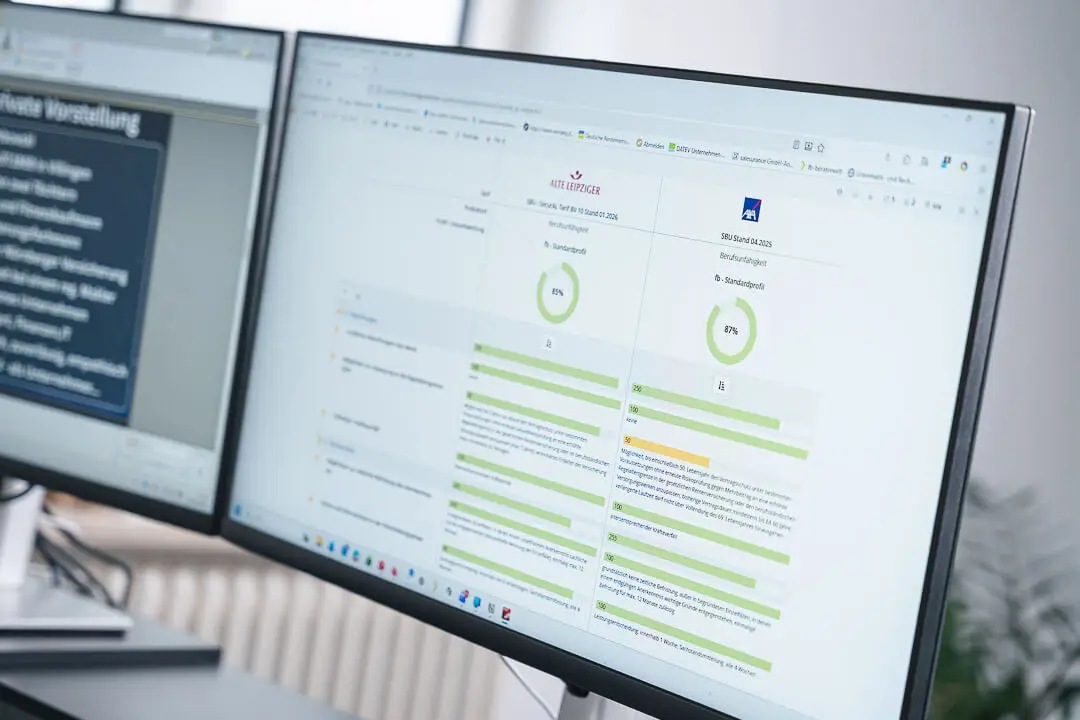
Ein jährlicher Versicherungscheck klingt nach Pflichttermin. Tatsächlich ist er eine Bestandsaufnahme. Er gleicht ab, was du versichert hast, und was du heute brauchst.
Dieser Text erklärt, was dabei auf den Tisch kommt. Also: welche Pflichten aus dem Vertragsrecht mitlaufen, welche Fristen zählen und wo so ein Termin aufhört. Tarife empfehlen wir hier nicht — das gehört ins Gespräch.
Warum ein Vertrag nicht von allein aktuell bleibt
Ein Versicherungsvertrag beschreibt einen Zustand. Er beschreibt ihn zu dem Tag, an dem du ihn abgeschlossen hast. Dein Leben bleibt dort nicht stehen.
Das Versicherungsvertragsgesetz kennt diesen Auseinanderlauf und knüpft Pflichten daran. Du darfst nach Abgabe deiner Vertragserklärung ohne Einwilligung des Versicherers keine Gefahrerhöhung vornehmen. Erkennst du nachträglich, dass du ohne Einwilligung eine vorgenommen hast, musst du sie unverzüglich anzeigen. Tritt sie unabhängig von deinem Willen ein, gilt dasselbe ab deiner Kenntnis.
Die Folge eines Verstoßes regelt das Gesetz gleich dahinter. Tritt der Versicherungsfall nach einer Gefahrerhöhung ein, die du vorsätzlich ohne Einwilligung vorgenommen hast, ist der Versicherer nicht zur Leistung verpflichtet. Bei grober Fahrlässigkeit darf er kürzen, und die Beweislast für das Gegenteil trägst du. War die Gefahrerhöhung für den Versicherungsfall nicht ursächlich, bleibt er laut Gesetz zur Leistung verpflichtet.
Eine Entwarnung steht ebenfalls im Gesetz. Bei einer nur unerheblichen Erhöhung der Gefahr gelten die Regeln zur Gefahrerhöhung nicht. Nicht jede Veränderung im Alltag ist also ein Fall für den Versicherer.
Wer dich nach dem Abschluss überhaupt beraten muss
Beratung endet nicht mit der Unterschrift. Jedenfalls nicht überall. Der Versicherer muss nach dem Versicherungsvertragsgesetz auch nach Vertragsschluss befragen und beraten, soweit für ihn ein Anlass dafür erkennbar ist.
Diese Pflicht hat eine Ausnahme, die leicht untergeht. Nach dem Gesetz gilt sie nicht, wenn der Vertrag von einem Versicherungsmakler vermittelt wird. Wer über einen Makler abgeschlossen hat, bekommt die laufende Beratung also nicht vom Versicherer. Sie liegt dann beim Vermittler.
Dort ist sie ebenfalls geregelt. Das Gesetz verpflichtet den Versicherungsvermittler, dich nach deinen Wünschen und Bedürfnissen zu befragen und zu beraten, soweit dafür Anlass besteht. Er muss die Gründe für jeden erteilten Rat angeben. Ein Makler übernimmt nach der gesetzlichen Definition die Vermittlung für dich als Auftraggeber, ohne von einem Versicherer damit betraut zu sein.
Dazu kommt die Breite der Grundlage. Der Makler muss nach dem Gesetz seinem Rat eine hinreichende Zahl am Markt angebotener Verträge und Versicherer zugrunde legen. Weist er im Einzelfall vorher ausdrücklich auf eine eingeschränkte Auswahl hin, gilt diese Pflicht laut Gesetz nicht. Worin sich Makler und Vertreter sonst unterscheiden, steht in unserem Beitrag zu Makler und Vertreter.
Wozu die Dokumentation gut ist
Beratung ohne Nachweis ist im Streitfall wenig wert. Deshalb schreibt das Gesetz die Dokumentation mit. Der Vermittler hat seinen Rat unter Berücksichtigung der Komplexität des Vertrags zu dokumentieren.
Auch Zeitpunkt und Form legt das Gesetz fest. Diese Angaben sind dir vor Vertragsschluss klar und verständlich in Textform zu übermitteln. Mündlich geht das nur auf deinen Wunsch oder bei vorläufiger Deckung. Nachgereicht wird dann unverzüglich, spätestens mit dem Versicherungsschein. Ausgenommen davon sind laut Gesetz Verträge über vorläufige Deckung bei Pflichtversicherungen.
Ein Verzicht ist möglich, aber nicht folgenlos. Das Gesetz lässt dich auf Beratung oder Dokumentation durch eine gesonderte schriftliche Erklärung verzichten. Darin muss dich der Vermittler ausdrücklich auf den Nachteil hinweisen. Denn der Vermittler haftet für Schäden aus verletzten Beratungs- und Dokumentationspflichten, außer er hat die Verletzung nicht zu vertreten. Wer verzichtet, nimmt sich also selbst ein Stück dieser Grundlage.
Was im Check tatsächlich auf den Tisch kommt
Ein Check ist kein Blick in eine einzelne Police. Er ist eine Runde über den ganzen Bestand. Aus unserer Sicht gehören dabei sechs Punkte immer auf die Liste:
- Bestand: Welche Verträge laufen, bei wem, seit wann und mit welcher Laufzeit?
- Summen: Passt die vereinbarte Versicherungssumme noch zu dem, was abzusichern ist?
- Lebenslage: Was hat sich seit dem letzten Termin geändert — Wohnung, Beruf, Familie, Eigentum?
- Anzeigen: Gibt es etwas, das dem Versicherer nach dem Gesetz hätte gemeldet werden müssen?
- Dopplungen: Deckt ein zweiter Vertrag dasselbe Interesse gegen dieselbe Gefahr ab?
- Fristen: Welche Kündigungs- und Anpassungsfristen laufen im kommenden Jahr?
Der zweite Punkt wiegt nach unserer Erfahrung am schwersten. Die Folge einer zu niedrigen Summe regelt das Versicherungsvertragsgesetz. Ist die Versicherungssumme erheblich niedriger als der Versicherungswert bei Eintritt des Versicherungsfalls, leistet der Versicherer nur nach dem Verhältnis beider Werte. Wie sich das vermeiden lässt, zeigt unser Beitrag zur Unterversicherung in der Hausratversicherung.
Der vierte Punkt reicht weiter, als er klingt. Neben der gesetzlichen Anzeigepflicht stehen vertragliche Obliegenheiten. Verletzt du eine davon vorsätzlich, kann der Versicherer laut Gesetz leistungsfrei sein, wenn der Vertrag das vorsieht. Nach dem Gesetz bleibt er aber verpflichtet, wenn die Verletzung für Eintritt, Feststellung und Umfang der Leistung nicht ursächlich war. Bei Arglist gilt das laut Gesetz nicht.
Vier Lebenslagen, vier Konsequenzen
Allgemeine Ratschläge helfen an dieser Stelle wenig. Der Nutzen eines Termins hängt an deiner Lage. Vier Beispiele zeigen, was das konkret heißt.
Familie zieht ins Eigenheim. Ein Paar mit zwei Kindern kauft ein Haus und zieht um. Der Hausrat wächst, die Wohnfläche ebenfalls. Bleibt die alte Versicherungssumme stehen, droht im Schadenfall die anteilige Leistung, die das Gesetz bei Unterversicherung vorsieht. Was am Gebäude selbst abzusichern ist, erklärt unsere Seite zur Wohngebäudeversicherung.
Handwerker baut eine Photovoltaik-Anlage aufs Dach. Ein Selbstständiger rüstet sein Wohnhaus um. Ob darin eine Gefahrerhöhung liegt, entscheidet der Einzelfall. Liegt eine vor und bleibt sie ungemeldet, stehen die gesetzlichen Folgen einer Gefahrerhöhung im Raum. Ist die Erhöhung unerheblich, greifen die Regeln zur Gefahrerhöhung laut Gesetz gar nicht erst.
Rentnerpaar mit zwei Rechtsschutzverträgen. Eine Police läuft privat, eine zweite kam über eine Mitgliedschaft dazu. Wer bei mehreren Versicherern ein Interesse gegen dieselbe Gefahr versichert, muss laut Gesetz jedem die andere Versicherung unverzüglich mitteilen. Anzugeben sind der andere Versicherer und die Versicherungssumme.
Berufseinsteigerin zieht um und meldet die Adresse nicht. Hat sie die Änderung nicht mitgeteilt, genügt laut Gesetz für eine Erklärung des Versicherers ein eingeschriebener Brief an die letzte bekannte Anschrift. Die Erklärung gilt drei Tage nach Absendung als zugegangen. Eine Kündigung kann sie damit erreichen, ohne dass sie sie liest.
Welche Fristen ein Check im Blick behält
Fristen sind der unspektakuläre Teil. Und der teuerste, wenn er fehlt. Drei Regeln aus dem Vertragsrecht stehen dabei im Vordergrund.
Die erste betrifft die Laufzeit. Ein Versicherungsverhältnis auf unbestimmte Zeit kann nach dem Versicherungsvertragsgesetz von beiden Seiten nur zum Schluss der laufenden Versicherungsperiode gekündigt werden. Die Kündigungsfrist muss für beide gleich sein und liegt zwischen einem und drei Monaten. Einen Vertrag über mehr als drei Jahre kannst du zum Schluss des dritten oder jedes folgenden Jahres kündigen, mit drei Monaten Frist. Dieses Recht steht nur dir zu, nicht dem Versicherer.
Die zweite betrifft die Beitragsanpassung. Erhöht der Versicherer die Prämie aufgrund einer Anpassungsklausel, ohne den Umfang des Schutzes entsprechend zu ändern, kannst du laut Gesetz kündigen. Dafür hast du einen Monat ab Zugang der Mitteilung. Der Versicherer muss dich in dieser Mitteilung auf das Recht hinweisen. Dasselbe gilt, wenn er den Schutz vermindert, ohne die Prämie zu senken.
Die dritte betrifft den Schadenfall. Nach dem Eintritt des Versicherungsfalls kann laut Gesetz jede Vertragspartei kündigen. Zulässig ist das nur bis zum Ablauf eines Monats nach Abschluss der Entschädigungsverhandlungen. Auch der Versicherer hat dieses Recht. Ein Schaden ist deshalb ein Anlass für einen Termin, kein Grund zu warten.
Was ein Check nicht leisten kann
Ein Check ist keine Tarifempfehlung. Welcher Vertrag zu dir passt, entscheidet dein Bedarf im Gespräch. Konkrete Produktempfehlungen sind Beratungsleistung und gehören genau dorthin.
Er ersetzt auch deine Meldung an den Versicherer nicht. Die gesetzlichen Anzeigepflichten bei einer Gefahrerhöhung treffen dich als Versicherungsnehmer. Ein Termin findet den Anlass, abgeben musst du die Anzeige selbst.
Und er heilt keine Frist, die schon abgelaufen ist. Das Kündigungsrecht nach einer Prämienerhöhung endet laut Gesetz einen Monat nach Zugang der Mitteilung. Wer die Post liegen lässt, verliert es. Aus unserer Sicht liegt genau darin der Wert eines festen Jahrestermins. Das ist eine Einschätzung aus der Praxis, keine Rechtsfolge.
Was dieser Artikel nicht beantwortet
Vier Fragen bleiben hier bewusst offen. Sie gehören in eigene Texte, nicht in einen Nebensatz:
- Doppelverträge: Wie du eine Doppelversicherung findest und auflöst, steht in Doppelversicherung erkennen und vermeiden.
- Umfang: Was ein kostenloser Check bei uns abdeckt, zeigt die Seite zum Versicherungscheck.
- Einzelsparten: Welche Policen im Detail wie greifen, steht in den Beiträgen der jeweiligen Sparte.
- Beiträge: Konkrete Beitragshöhen nennen wir nicht — sie hängen am Einzelfall und altern schnell.
Der nächste Schritt
Ein Bestand wird nach unserer Erfahrung selten auf einen Schlag schief. Er läuft langsam an der Wirklichkeit vorbei. Ein fester Termin im Jahr hält diesen Abstand klein.
Wie eine Zusammenarbeit bei uns beginnt, zeigt die Seite So wirst du Kunde. Du willst deinen Bestand einmal sortieren? Erstgespräch buchen — kostenfrei und unverbindlich.