Kostenfrei & unverbindlich · DSGVO-konform · online oder vor Ort
Privathaftpflicht
Basis-Schutz für den Alltag
Im kostenlosen Erstgespräch prüfen wir mit dir, was deine Privathaftpflicht wirklich leistet. Als freie Versicherungsmakler: verständlich und ohne Vertriebsdruck.
Kostenfrei und unverbindlich · Bequem von zu Hause aus oder bei uns vor Ort
- Vergleich am Markt, als freie Versicherungsmakler
- Bedingungen gemeinsam lesen — Punkt für Punkt
- Hilfe im Schadensfall inklusive
Warum eine Privathaftpflicht?
Ein kurzer Moment Unachtsamkeit reicht oft schon aus. Für dieses Risiko ist die Privathaftpflicht gedacht.
Ob dein Vertrag dann trägt, hängt an den Bedingungen. Genau die gehen wir im Erstgespräch mit dir durch.
- Ein Moment Unachtsamkeit genügt im Alltag
- Was zählt, steht in den Bedingungen — wir gehen sie mit dir durch
- Ein fester Ansprechpartner — auch im Schadensfall
Wobei wir dich unterstützen
Deckungssumme einordnen
Wir prüfen mit dir, ob die vereinbarte Höhe zu deinem Alltag passt.
Mitversicherte klären
Wer namentlich im Vertrag steht, gehen wir gemeinsam durch.
Einschlüsse im Detail
Schlüsselverlust, Mietsachschäden, Gefälligkeitsschäden: Wir schauen genau hin.
Im Schadensfall dranbleiben
Ein fester Ansprechpartner begleitet dich — auch wenn es ernst wird.
Für wen ist das sinnvoll?
Aus unserer Sicht ist die Privathaftpflicht ein Basis-Baustein für fast jeden Haushalt. Ob sie zu dir passt, hängt trotzdem von deiner Lebenssituation ab.
Typische Situationen aus dem Alltag:
- Du ziehst zum ersten Mal in eine eigene Wohnung.
- Du lebst mit Partnerin, Partner oder Kindern zusammen.
- Du wohnst zur Miete und nutzt fremdes Eigentum.
- Du leihst dir öfter Werkzeug, Autos oder Sportgeräte.
- Du hast Tiere im Haushalt.
- Du bist im Verein oder ehrenamtlich aktiv.
Auch mit bestehendem Vertrag lohnt sich ein Blick hinein. Lebenssituationen ändern sich, alte Verträge oft nicht.
Unsicher, ob deine Privathaftpflicht im Ernstfall reicht?
kostenfrei und unverbindlich · online oder vor Ort
Was abgesichert ist — und was nicht
Wofür eine Haftpflichtversicherung da ist
Das Bürgerliche Gesetzbuch beschreibt die Pflicht klar. Wer das Eigentum oder die Gesundheit eines anderen fahrlässig und widerrechtlich verletzt, muss den Schaden ersetzen.
Das Versicherungsvertragsgesetz beschreibt die Aufgabe des Versicherers klar. Er stellt dich von berechtigten Ansprüchen Dritter frei. Unbegründete Ansprüche wehrt er ab.
Der zweite Teil ist in der Praxis genauso wichtig wie der erste. Auch eine unberechtigte Forderung kostet sonst Zeit, Nerven und Geld.
Was dein Vertrag im Einzelnen regelt
Was konkret dazugehört, steht in deinen Versicherungsbedingungen. Genau diese Fragen klären wir gemeinsam mit dir.
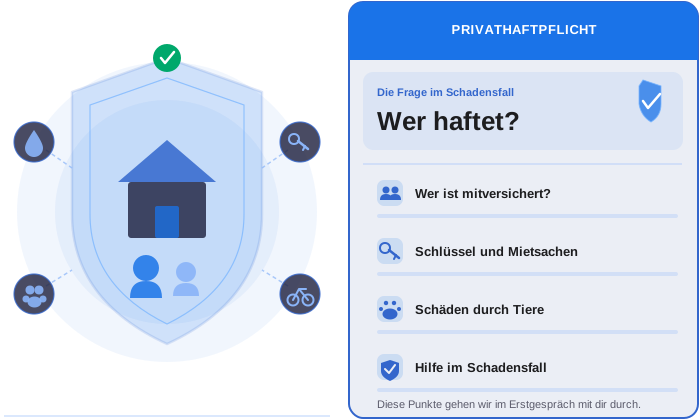
- Wer ist mitversichert — Partner, Kinder, Mitbewohner?
- Welche Deckungssumme ist vereinbart?
- Sind Schlüsselverlust und Mietsachschäden eingeschlossen?
- Wie behandelt der Vertrag Schäden durch deine Tiere?
- Was gilt bei Gefälligkeitsschäden unter Freunden?
- Welche Selbstbeteiligung steht im Vertrag?
Nicht jeder Schaden gehört in diesen Vertrag. Manches fällt in eine andere Absicherung oder bleibt ungedeckt. Wir grenzen das mit dir sauber ab, bevor du unterschreibst.
Was die Privathaftpflicht typischerweise abdeckt
Was genau dazugehört, steht in den Bedingungen deines Versicherers. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) veröffentlicht aber Musterbedingungen für die Privathaftpflicht. Sie sind unverbindlich, und abweichende Vereinbarungen sind darin ausdrücklich vorgesehen. Aus unserer Sicht zeigen sie trotzdem gut, wie ein solcher Vertrag aufgebaut ist.
Nach diesen Musterbedingungen gehört unter anderem dazu:
- Alltag als Privatperson: deine gesetzliche Haftpflicht aus den Gefahren des täglichen Lebens. Die Gefahren aus Betrieb, Beruf, Dienst oder Amt gehören nicht dazu.
- Familie: die gesetzliche Haftpflicht deines Ehegatten oder eingetragenen Lebenspartners. Dazu kommen Kinder, die weder verheiratet sind noch in einer eingetragenen Lebenspartnerschaft leben. Volljährige Kinder bleiben grundsätzlich nur während einer Schul- oder direkt anschließenden Berufsausbildung im Vertrag.
- Aufsicht über Kinder: deine Haftpflicht als Familien- und Haushaltsvorstand, zum Beispiel aus der Aufsichtspflicht über Minderjährige.
- Ehrenamt: eine nicht verantwortliche ehrenamtliche Tätigkeit oder Freiwilligenarbeit aus sozialem, unentgeltlichem Engagement.
- Sport: die Ausübung von Sport. Ausgenommen sind dort etwa die Jagd und die Teilnahme an Pferde-, Rad- oder Kraftfahrzeugrennen.
- Zahme Haustiere: deine Haftpflicht als Halter oder Hüter zahmer Haustiere, gezähmter Kleintiere und Bienen. Hunde, Pferde sowie andere Reit- und Zugtiere nehmen die Musterbedingungen dabei unter anderem aus.
- Gemietete Räume: deine Haftpflicht wegen Schäden an Wohnräumen und anderen zu privaten Zwecken gemieteten Räumen in Gebäuden. Ausgenommen sind dort unter anderem Abnutzung, Verschleiß und übermäßige Beanspruchung.
Auch die Leistung selbst beschreiben die Musterbedingungen genau. Der Versicherer prüft danach die Haftpflichtfrage und wehrt unberechtigte Schadensersatzansprüche ab. Von berechtigten Schadensersatzverpflichtungen stellt er dich frei. Kommt es im Versicherungsfall zum Rechtsstreit über Schadensersatzansprüche gegen dich, führt er ihn auf seine Kosten in deinem Namen.
Die Verbraucherzentrale nennt diese Abwehr einen passiven Rechtsschutz. Hält der Versicherer die Forderung für unberechtigt, wehrt er sie laut Verbraucherzentrale auf eigene Kosten und Gefahr ab. Aus unserer Sicht wird dieser Teil beim Vergleich von Angeboten leicht unterschätzt.
Was oft vergessen wird
Aus unserer Beratung kennen wir einige Punkte, die beim Abschluss leicht untergehen. Die folgenden Fragen helfen dir, deinen eigenen Vertrag in Ruhe zu lesen. Sie beschreiben keine Regel für alle Tarife, sondern Stellen zum Nachsehen.
Prüffragen an deinen Vertrag
- Partner ohne Trauschein: Steht dein Partner namentlich im Versicherungsschein?
- Kinder nach der Schule: Bis wann bleiben volljährige Kinder in deinem Vertrag, auch bei einer Pause vor Studium oder Lehre?
- Geliehene Sachen: Was gilt, wenn du etwas Geliehenes oder Gemietetes beschädigst, das kein Raum ist?
- Fremde Schlüssel: Ist der Verlust privater oder beruflicher Schlüssel in deinem Vertrag geregelt?
- Hund oder Pferd: Brauchst du für dein Tier eine eigene Tierhalter-Haftpflicht?
- Neue Lebenslagen: Hast du seit dem Abschluss ein Haus, eine Einliegerwohnung oder eine Photovoltaikanlage dazubekommen?
- Längere Reisen: Wie lange gilt dein Schutz bei einem vorübergehenden Aufenthalt im Ausland?
- Daten im Netz: Regelt dein Vertrag Schäden, die beim Austausch elektronischer Daten entstehen?
Keine dieser Fragen ist ein Urteil über deinen Vertrag. Sie zeigen nur, wo sich das Nachlesen lohnt. Im Erstgespräch gehen wir sie gemeinsam mit dir durch.
Worauf es bei der Auswahl ankommt
Wir nennen hier bewusst keine Tarifnamen und keine Beiträge. Das gehört ins persönliche Gespräch und hängt an deiner Situation. Diese Kriterien helfen dir aber, Angebote sauber zu sortieren.
Deckungssumme
Sie legt fest, bis zu welcher Höhe dein Vertrag einsteht. Prüf, ob die vereinbarte Höhe zu deinem Alltag passt.
Mitversicherte Personen
Kläre, wer namentlich im Vertrag steht. Kinder, Partner und Mitbewohner werden unterschiedlich behandelt.
Einschlüsse im Detail
Schlüsselverlust, Mietsachschäden, Gefälligkeitsschäden: Diese Punkte stehen nicht in jedem Vertrag.
Grobe Fahrlässigkeit
Frag nach, ob der Versicherer auf diesen Einwand verzichtet. Und wenn ja, in welchem Umfang.
Selbstbeteiligung
Kläre, welcher Eigenanteil vereinbart ist. Das gehört zur Entscheidung dazu, nicht nur der Beitrag.
Ablauf im Schadensfall
Wie meldest du einen Schaden, und wer begleitet dich dabei? Das zeigt sich erst, wenn es ernst wird.
Wovon der Beitrag abhängt
Einen Beitrag nennen wir hier bewusst nicht, auch keine Spanne. Er hängt an mehreren Faktoren, die zu deiner Situation gehören. Diese Punkte solltest du kennen, bevor du Angebote nebeneinanderlegst.
Wer im Vertrag steht
Laut Verbraucherzentrale gibt es Tarife für Singles, Ehepaare ohne Kinder, Familien und bestimmte Berufsgruppen. Das wirkt sich nach ihrer Darstellung darauf aus, wie teuer ein Vertrag ist.
Versicherungssumme
Soweit wir sehen, fließt die Höhe der vereinbarten Summe in den Beitrag ein. Was sie im Schadensfall bedeutet, erklären wir unten bei den Begriffen.
Selbstbeteiligung
Laut Verbraucherzentrale senkt eine Selbstbeteiligung je Versicherungsfall zwar den Beitrag. Die Ersparnis ist nach ihrer Einschätzung aber meist gering.
Zahlweise
Laut Verbraucherzentrale ist eine jährliche Zahlung meist günstiger als Monatsraten. Frag deshalb nach, welche Zahlweise in deinem Angebot steckt.
Zusätzliche Einschlüsse
Aus unserer Sicht verändert jeder zusätzliche Einschluss das Verhältnis von Preis und Leistung. Laut Verbraucherzentrale lassen sich manche Erweiterungen teilweise ohne Aufpreis einschließen.
Tiere und Grundbesitz
Für Hunde, Pferde und vermieteten Grundbesitz rät die Verbraucherzentrale zu einer zusätzlichen Haftpflichtversicherung. Das gehört in deine Gesamtrechnung, auch wenn es nicht im selben Vertrag steht.
Begriffe kurz erklärt
Versicherungsbedingungen haben ihre eigene Sprache. Hier erklären wir Begriffe, die dir in der Privathaftpflicht begegnen können.
Versicherungssumme
Nach den Musterbedingungen ist die Entschädigung je Versicherungsfall auf die vereinbarte Versicherungssumme begrenzt. Die Verbraucherzentrale spricht von der Deckungssumme. Liegt der Schaden darüber, zahlst du laut Verbraucherzentrale den Rest selbst.
Mietsachschaden
Die Musterbedingungen meinen damit Schäden an fremden Sachen, die du gemietet hast, samt den Vermögensschäden daraus. Wie weit dein Vertrag dabei geht, steht in deinen eigenen Bedingungen.
Gefälligkeitsschaden
Gemeint ist ein Schaden bei einer Gefälligkeitshandlung, wenn du jemandem auf dessen Wunsch hilfst, etwa beim Umzug. Laut Verbraucherzentrale bist du bei einfacher Fahrlässigkeit dann im Allgemeinen nicht zum Schadenersatz verpflichtet. Sie rät, solche Hilfe vorher zu besprechen und den Versicherungsschutz zu klären.
Deliktunfähigkeit
Gemeint ist, dass jemand für einen Schaden rechtlich nicht verantwortlich gemacht werden kann. Die Verbraucherzentrale nennt dafür zum Beispiel kleine Kinder. Haben die Eltern dann auch ihre Aufsichtspflicht nicht vernachlässigt, erhält der Geschädigte laut Verbraucherzentrale keinen Schadenersatz.
Vorsorgeversicherung
Nach den Musterbedingungen sind Risiken, die nach Vertragsschluss neu entstehen, sofort im Umfang des bestehenden Vertrags versichert. Bis zur Einigung über den Beitrag gilt dafür eine begrenzte Summe. Meldest du ein neues Risiko nach Aufforderung nicht binnen eines Monats, entfällt dieser Schutz rückwirkend. Dasselbe gilt dort, wenn ihr euch nicht binnen eines Monats nach deiner Meldung über den Beitrag einigt. Ausgenommen sind dort unter anderem versicherungspflichtige Fahrzeuge und berufliche Risiken.
Selbstbeteiligung
Nach den Musterbedingungen gilt sie nur, wenn sie vereinbart ist. Dann trägst du bei jedem Versicherungsfall einen im Versicherungsschein festgelegten Betrag selbst. Auch bei Schäden unterhalb dieses Betrags bleibt der Versicherer dort zur Abwehr unberechtigter Ansprüche verpflichtet, sofern nichts anderes vereinbart ist.
So läuft die Beratung ab
1. Überblick
Wir sichten deinen bestehenden Vertrag und ordnen ihn ein.
2. Optimierung
Wir prüfen Lücken, Doppeltes und Preis-Leistung am Markt.
3. Betreuung
Ein Ansprechpartner, der dranbleibt — auch im Schadensfall.
Einen Überblick über alle Bereiche findest du auf unserer Seite Versicherungen im Überblick. Wenn du alle Verträge auf einmal prüfen lassen willst, starte den kostenlosen Versicherungscheck.
Häufige Fragen zur Privathaftpflicht
Ist eine Privathaftpflicht sinnvoll, wenn ich wenig besitze?
Die Verbraucherzentrale hält den Abschluss einer privaten Haftpflichtversicherung für unverzichtbar. Sie begründet das mit einem existenzbedrohenden Risiko, das die Versicherung abdeckt. Aus unserer Sicht hängt der Bedarf deshalb nicht davon ab, wie viel du besitzt.
Ist mein Partner ohne Trauschein automatisch mitversichert?
Nach den Musterbedingungen des GDV nur, wenn das besonders vereinbart ist. Ihr müsst dafür beide unverheiratet sein und in häuslicher Gemeinschaft leben. Außerdem muss dein Partner namentlich im Versicherungsschein oder seinen Nachträgen stehen. Prüf deshalb, was dein eigener Vertrag dazu sagt.
Wie schnell muss ich einen Schaden melden?
Das Versicherungsvertragsgesetz gibt dir dafür eine Woche. Anzuzeigen sind die Tatsachen, die deine Verantwortlichkeit gegenüber einem Dritten zur Folge haben könnten. Macht der Dritte später seinen Anspruch geltend, musst du auch das binnen einer Woche anzeigen. Wird ein Anspruch gerichtlich gegen dich geltend gemacht, verlangt das Gesetz eine unverzügliche Anzeige. Dasselbe gilt etwa, wenn wegen des Schadensereignisses ein Ermittlungsverfahren gegen dich eingeleitet wird.
Darf ich dem Geschädigten einfach selbst Geld geben?
Das Versicherungsvertragsgesetz schützt dich dabei vor einer bestimmten Vertragsklausel. Unwirksam ist eine Vereinbarung, die den Versicherer von der Leistung befreit, wenn du ohne seine Einwilligung zahlst. Dasselbe gilt, wenn du den Anspruch ohne seine Einwilligung anerkennst. Ein Anerkenntnis ohne seine Zustimmung bindet den Versicherer nach den Musterbedingungen aber nur, soweit der Anspruch ohnehin bestanden hätte. Aus unserer Sicht sprichst du deshalb vorher mit uns oder deinem Versicherer.
Gilt meine Privathaftpflicht auch im Job?
Nach den Musterbedingungen des GDV nicht für die Gefahren aus Betrieb, Beruf, Dienst oder Amt. Auch die Verbraucherzentrale beschreibt die private Haftpflicht als Schutz nur für den privaten Bereich. Je nach Beruf kann laut Verbraucherzentrale zusätzlich eine Berufs- oder Betriebshaftpflicht wichtig sein.
Passende Artikel aus unserem Blog
Manche Fragen rund um die Haftpflicht brauchen mehr Raum als diese Seite. Diese Beiträge gehen einzelnen Punkten genauer nach.
- Schlüsselverlust: Wann die Privathaftpflicht bei einem verlorenen Schlüssel einspringt. Warum beim Schlüssel ein einzelner Baustein im Vertrag den Ausschlag gibt.
- Kleine Kinder: Deliktunfähige Kinder und die Haftpflicht. Was gilt, wenn dein Kind etwas beschädigt und rechtlich niemand haftet.
- Prioritäten: Welche Versicherungen man wirklich braucht. Wie du deine Verträge nach Risiko ordnest und wo die Haftpflicht dabei steht.
- Erster Job: Versicherungen für Berufseinsteiger. Was sich mit dem ersten Arbeitsvertrag an deinem Versicherungsschutz ändert.
Deine Anfrage zur Privathaftpflicht
Zwei Wege führen zu uns, beide ohne Vorbereitung von deiner Seite. Im Versicherungscheck schickst du uns deine Angaben online. Wir sehen uns deine Verträge an und melden uns mit dem Ergebnis. Im Erstgespräch klären wir deine Fragen direkt.
kostenfrei und unverbindlich · fester Ansprechpartner
Lass uns über deine Privathaftpflicht sprechen — bequem von zu Hause aus oder bei uns vor Ort.
Wir schauen uns deine Situation an und ordnen ein, was du wirklich brauchst. Ohne Vertriebsdruck und ohne Vorbereitung von deiner Seite.
Kostenloses Erstgespräch buchenkostenfrei und unverbindlich · online oder vor Ort
Was Kunden über unsere Beratung sagen
Unsere Kundinnen und Kunden bewerten uns bei Google mit 5,0 von 5 Sternen – bei 142 Bewertungen.
Finanzhaus-Südbaden: Wer wir sind – und wie wir beraten
Wir machen Versicherungen und Finanzen verständlich. Du bekommst klare Erklärungen, transparente Vergleiche und eine Empfehlung, die zu deinem Leben passt. Persönlich erreichbar, digital effizient – und immer auf deiner Seite.
Mehr erfahrenZahlen, Daten und Fakten über das Finanzhaus-Südbaden
Wir klären das kurz.
2 Minuten schreiben – wir übernehmen den Rest.